
地震保険で支払われる金額は、建物や家財が全損・大半損・小半損・一部損のどれに認定されたかで決まり、地震保険金額の100%・60%・30%・5%が定額で支払われます。地震保険金額そのものは火災保険金額の30〜50%の範囲で決める仕組みで、建物は5,000万円、家財は1,000万円が上限です。
たとえば建物の火災保険金額が2,000万円で地震保険を上限の1,000万円に設定していれば、全損で1,000万円、一部損なら50万円が受け取れる計算になります(いずれも時価が限度)。支払額は修理費の実額に連動しないため、受取額は契約時に設定した地震保険金額と認定区分の組み合わせで決まります。
火災保険だけでは、地震を原因とする火災・損壊や津波による流失の損害は補償されません。というのも、これらは地震保険でしか備えられない損害と制度上決められているからです。地震保険は火災保険とセットでの契約が前提で、単独では加入できません。
損害区分は4段階|全損100%から一部損5%まで(2017年1月以降の契約)
2017年1月1日以降に保険期間が始まった契約では、損害の程度が4区分で認定されます。実際にかかった修理費用の額ではなく、認定された区分に応じて地震保険金額の100%・60%・30%・5%が支払われるのが最大の特徴です。
※2016年12月31日以前に保険期間が始まった契約には、改定前の全損・半損(50%)・一部損の3区分が適用されます。自分の契約がどちらに当たるかは保険証券で確認できます。
| 損害区分 | 建物の損害の目安 | 家財の損害の目安 | 支払われる保険金 |
|---|---|---|---|
| 全損 | 主要構造部の損害額が時価の50%以上、または焼失・流失した床面積が延床面積の70%以上 | 損害額が家財の時価の80%以上 | 地震保険金額の100%(時価が限度) |
| 大半損 | 主要構造部の損害額が時価の40%以上50%未満、または延床面積の50%以上70%未満 | 時価の60%以上80%未満 | 地震保険金額の60%(時価の60%が限度) |
| 小半損 | 主要構造部の損害額が時価の20%以上40%未満、または延床面積の20%以上50%未満 | 時価の30%以上60%未満 | 地震保険金額の30%(時価の30%が限度) |
| 一部損 | 主要構造部の損害額が時価の3%以上20%未満、または床上浸水・地盤面から45cmを超える浸水を受け、上の区分に至らない場合 | 時価の10%以上30%未満 | 地震保険金額の5%(時価の5%が限度) |
※出典は財務省「地震保険制度の概要」(2026年10月時点の掲載内容)。
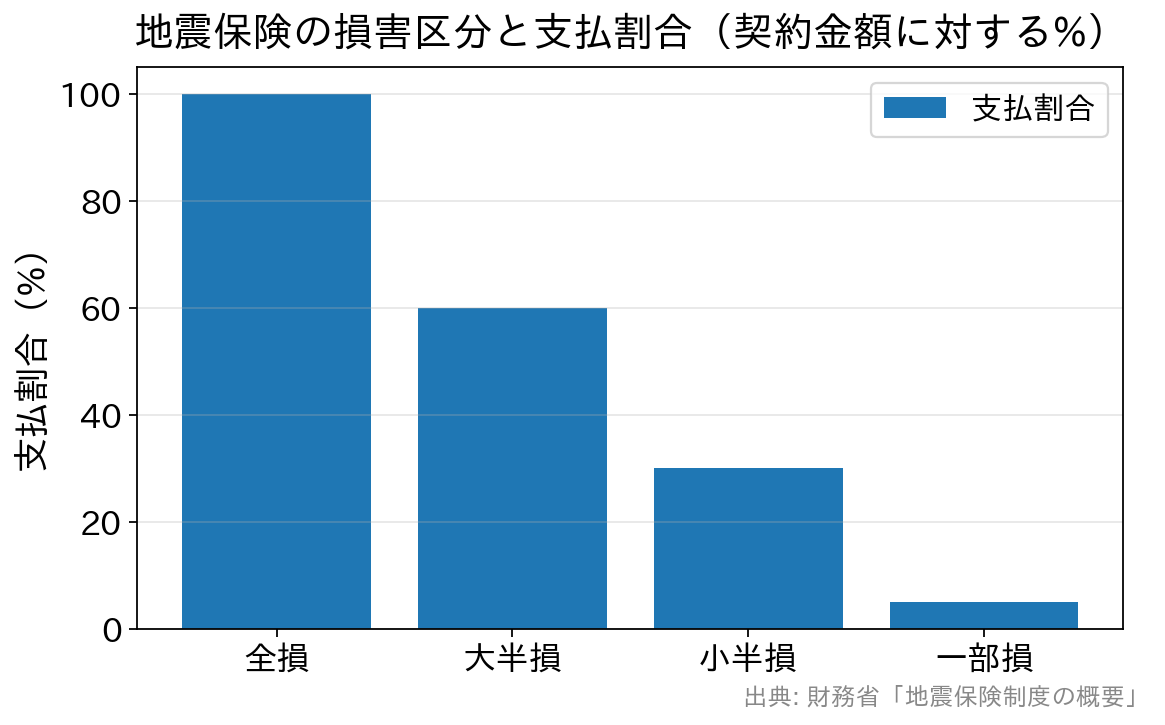
なぜ定額方式なのかというと、大規模な地震では膨大な件数の損害調査を短期間でこなし、生活再建の資金をできるだけ早く届ける必要があるからです。区分ごとの定額払いにすることで、調査から支払いまでの時間を大きく縮められるという考え方です。
財務省は、地震保険はあくまで保険契約に基づいて損害の査定結果により支払うもので、一律に見舞金のようなものを支払うことはないと明記し、地震に乗じた詐欺への注意も呼びかけています。どの区分に認定されるかは調査の結果しだいで、上の表は制度上の目安と受け止めておくのが正確です。
受取額の例|火災保険2,000万円・地震保険1,000万円の場合
一部損や大半損で実際にいくら受け取れるかは、設定した地震保険金額によって変わります。建物の地震保険金額を1,000万円にした場合の区分ごとの受取額を表にしました(時価がこれより低ければ時価の割合が限度になります)。
| 認定区分 | 支払割合 | 受け取れる保険金(建物) |
|---|---|---|
| 全損 | 100% | 1,000万円 |
| 大半損 | 60% | 600万円 |
| 小半損 | 30% | 300万円 |
| 一部損 | 5% | 50万円 |
一部損の5%は、外壁のひび割れや屋根の破損など比較的軽い被害で認定されることが多い区分で、修理費の全額には届かないことがあります。その一方で、損害が一部損の基準に達しなければ保険金は支払われないため、軽微な被害では受取額がゼロになる点にも注意が必要です。
地震保険金額の上限と、足りない部分の考え方
地震保険金額は火災保険金額の30〜50%の範囲で設定し、さらに建物5,000万円・家財1,000万円が上限です。全損と認定されても受け取れるのは最大で火災保険金額の半分までなので、地震保険は被災後の生活を立て直すための資金を確保する保険と位置づけられています。
保険金が支払われない主な例
財務省が挙げている、保険金を支払えない主な場合は次のとおりです。
- 故意もしくは重大な過失または法令違反による損害
- 地震などの発生日の翌日から起算して10日を経過した後に生じた損害
- 戦争、内乱などによる損害
- 地震等の際の紛失・盗難の場合
このほか、補償の対象は住居として使う建物(マンションの共用部分を含む)と家財に限られます。工場や事務所専用の建物、1個または1組の価額が30万円を超える貴金属・宝石・骨とう、通貨・有価証券・預貯金証書・印紙・切手・自動車なども対象外です。
保険料の相場|1,000万円あたり年7,300円〜41,100円
地震保険の保険料は建物の構造と所在地で決まり、どの損害保険会社で契約しても同じ基本料率が使われます。財務省が公表している基本料率(2022年10月1日以降に始まる契約)は、保険金額1,000万円・保険期間1年あたりで次の5段階に分かれています。
| 都道府県の例 | イ構造(鉄骨・コンクリート造など) | ロ構造(主に木造) |
|---|---|---|
| 北海道・新潟県・京都府・福岡県など | 7,300円 | 11,200円 |
| 宮城県・愛知県・大阪府・沖縄県など | 11,600円 | 19,500円 |
| 茨城県・徳島県・高知県 | 23,000円 | 41,100円 |
| 埼玉県 | 26,500円 | 41,100円 |
| 千葉県・東京都・神奈川県・静岡県 | 27,500円 | 41,100円 |
※出典は財務省「地震保険の基本料率」。耐火建築物・準耐火建築物・省令準耐火建物などはイ構造になります。
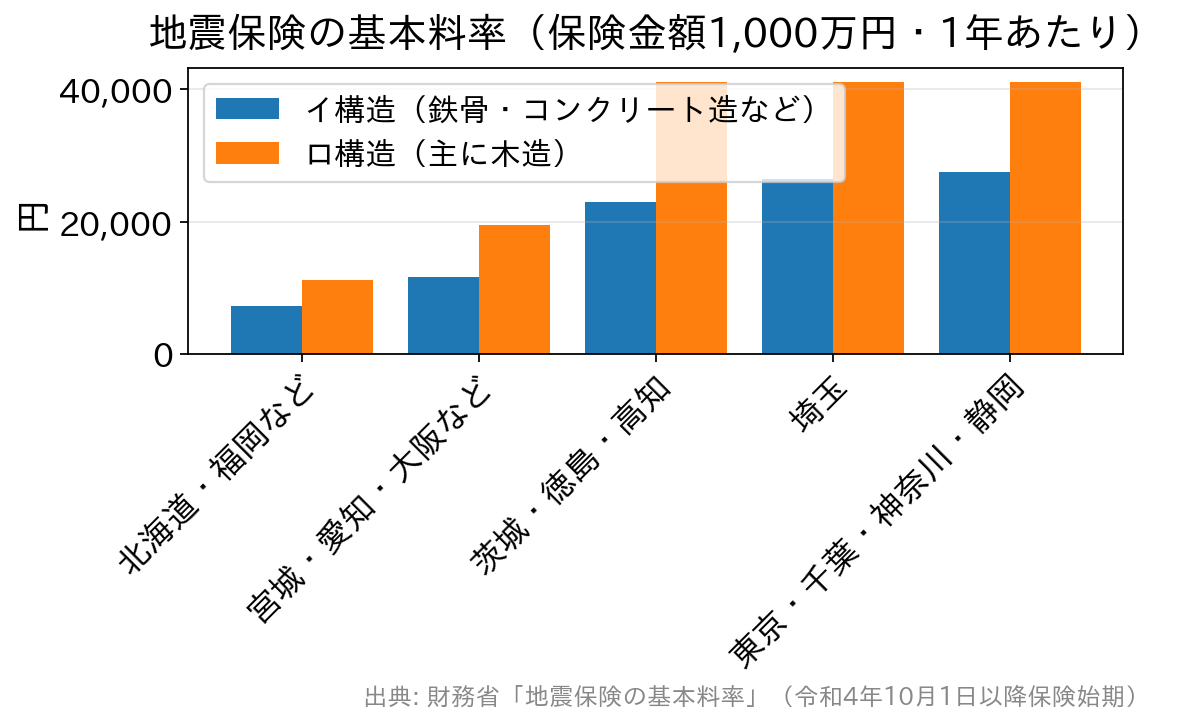
同じ1,000万円の補償でも、北海道のイ構造と東京都のロ構造では年間の保険料に5倍以上の開きがあります。その結果、住宅ローンの返済と同じ毎月の固定費として見たとき、所在地と構造の選び方だけで家計に乗る負担がかなり変わってくるわけです。保険料を下げられる余地は、次に挙げる割引制度と契約期間の取り方の2つに絞られます。
割引10〜50%と長期契約で保険料を下げる
4種類の割引制度(重複適用は不可)
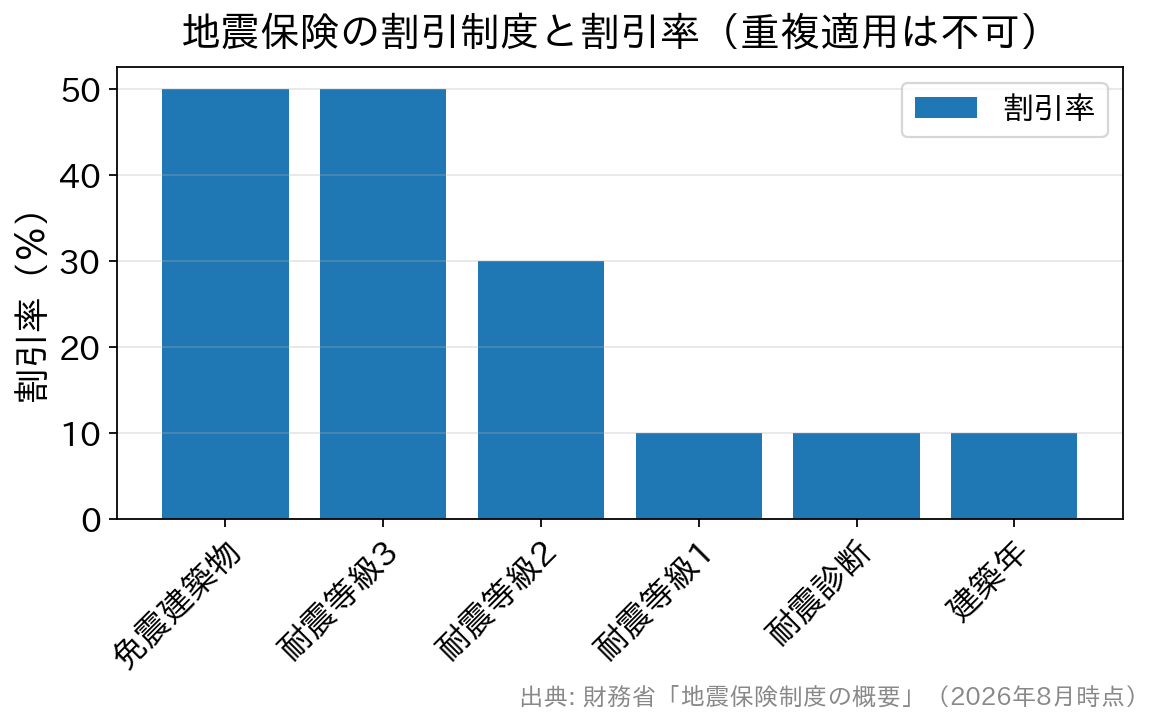
建築年または耐震性能に応じて、居住用の建物とそこに収容される家財に10〜50%の割引が適用されます。複数の条件に当てはまっても重ねて使うことはできず、いちばん割引率の高いものを1つ選ぶ形になります。
| 割引制度 | 対象となる住宅 | 割引率 |
|---|---|---|
| 免震建築物割引 | 住宅の品質確保の促進等に関する法律に基づく免震建築物 | 50% |
| 耐震等級割引(等級3) | 耐震等級3(構造躯体の倒壊等防止) | 50% |
| 耐震等級割引(等級2) | 耐震等級2 | 30% |
| 耐震等級割引(等級1) | 耐震等級1 | 10% |
| 耐震診断割引 | 耐震診断・耐震改修の結果、建築基準法(昭和56年6月1日施行)の耐震基準を満たす住宅 | 10% |
| 建築年割引 | 昭和56年6月1日以降に新築された建物 | 10% |
たとえば東京都の木造住宅で地震保険金額1,000万円なら、基本料率は年41,100円です。耐震等級3の割引50%が使えれば年20,550円になり、割引の有無だけで毎年2万円以上の差が生まれます。割引の適用には登記事項証明書や住宅性能評価書、耐震基準適合証明書などの書類が必要なので、引き渡し時に受け取る書類は手元に残しておくことが欠かせません。
長期契約なら1年あたりの負担が軽くなる
保険期間は1年の短期と2〜5年の長期があり、長期契約の保険料は1年分の保険料に下表の長期係数を掛けて計算します。5年契約の係数は4.70で、1年契約を5回続けた場合の5.00より小さいので、実質的には約6%の割引に相当する計算です。
| 契約期間 | 長期係数 | 1年契約を毎年続けた場合との比較 |
|---|---|---|
| 2年 | 1.90 | 2年分(2.00)より約5%軽い |
| 3年 | 2.85 | 3年分(3.00)より5%軽い |
| 4年 | 3.75 | 4年分(4.00)より約6%軽い |
| 5年 | 4.70 | 5年分(5.00)より6%軽い |
先ほどの東京都・木造・耐震等級3の例で5年契約にすると、20,550円×4.70で96,585円となり、毎年更新する場合の合計102,750円より6,000円あまり少なくなります。最近は地震保険の保険期間を火災保険と同じ期間でそろえて契約する方式が中心になっており、更新の扱いは保険会社によって異なるため、火災保険の期間を決める段階で一緒に検討しておくと手間も総額も抑えられます。
あわせて知っておきたい制度の仕組み
1回の地震あたりの総支払限度額は12兆円
地震保険は政府と民間の損害保険会社が共同で運営する公共性の高い保険で、民間だけでは支えきれない巨額の損害を政府が再保険する仕組みになっています。
財務省によると、1回の地震等で政府が支払う再保険金の総額は11兆5,553億円で、民間の保険責任額と合わせた総支払限度額は12兆円です(2026年10月時点の公表内容)。この金額は関東大震災クラスの地震でも対応可能な範囲として決められており、阪神・淡路大震災や東日本大震災でも保険金は限度額の範囲内で支払われています。
加入の広がりと、地震保険料控除
損害保険料率算出機構の集計では、2025年度に契約された火災保険のうち70.8%が地震保険を付帯しており、2003年度以降23年連続で上昇しています。支払った保険料は地震保険料控除の対象になり、所得税で最高5万円、住民税で最高2万5千円を所得から差し引けます。年末調整か確定申告で申告するので、保険会社から届く控除証明書は捨てずに保管してください。
地震保険で足りない部分を補う公的支援
地震保険で受け取れるのは最大でも火災保険金額の半分です。そのため住宅に大きな被害を受けたときは、公的支援と組み合わせて考えることになります。内閣府が案内している恒久的な制度の代表例は次の3つです。
| 制度 | 内容 | 金額の目安 |
|---|---|---|
| 被災者生活再建支援制度 | 住宅が全壊するなど生活基盤に著しい被害を受けた世帯への支援金。基礎支援金(被害の程度)と加算支援金(再建の方法)の合計 | 基礎は全壊等100万円・大規模半壊50万円、加算は建設・購入200万円・補修100万円・賃借50万円で、合計最大300万円 |
| 住宅の応急修理(災害救助法) | 災害救助法が適用された市町村で、住宅が半壊などの被害を受け、自ら修理する資力のない世帯に対し、日常生活に必要な最小限度の部分を市町村が業者に委託して修理 | 1世帯あたりの限度額は災害救助法の基準で定められ、見直されることがある |
| 災害復興住宅融資(住宅金融支援機構) | 災害で滅失・損傷した住宅の復旧に対する低利の融資 | 融資限度額は建設・購入・補修の区分ごとに機構が定める |
被災者生活再建支援制度は、単身世帯では金額がそれぞれ4分の3になります。支給には罹災証明書が必要で、対象・申請期限は災害ごとの運用や自治体独自の制度によっても変わるため、利用する際は内閣府 防災情報のページとお住まいの自治体の案内を基にしてください。
地震保険の補償範囲そのものを詳しく知りたい場合は地震保険の特徴と補償範囲の解説を、住宅ローンの残債から加入の要否を考えたい場合は地震保険は必要かを残債から考える記事もあわせて読むと判断しやすくなります。
よくある質問(FAQ)
Q. 一部損と認定されると、いくら受け取れますか?
A. 地震保険金額の5%で、時価の5%が限度です。地震保険金額1,000万円なら50万円になります。建物の主要構造部の損害額が時価の3%以上20%未満などの場合が一部損で、3%に届かなければ支払いはありません。
Q. 地震保険だけ単独で加入できますか?
A. できません。地震保険は火災保険に付帯して契約する保険です。すでに火災保険に加入している場合は、契約期間の途中からでも地震保険を付けられると財務省が案内しています。
Q. 地震が原因の火災は火災保険で補償されますか?
A. 補償されません。地震を原因とする火災による損害や、地震で延焼・拡大した損害は火災保険の対象外で、地震保険で備えることになります。
Q. 割引制度は自動で適用されますか?
A. 自動では適用されず、建築年や耐震性能を証明する書類を出してはじめて適用されます。中古住宅を買った場合は、前の所有者から証明書類を引き継げているかを契約前に確認してください。
Q. 住宅ローンの返済中でも地震保険は必要ですか?
A. 残債が多い時期に被災すると、住めなくなった家のローン返済と新しい住まいの費用が重なるおそれがあるからこそ、残債が多い人ほど必要性は高くなります。耐震等級の高い新築なら割引で保険料を抑えられる場合もあります。
まとめ|受取額は「区分×設定額」、保険料は「所在地×構造×割引」で決まる
地震保険の保険金は、全損・大半損・小半損・一部損の4区分に応じた定額払いで、地震保険金額は火災保険金額の30〜50%(建物5,000万円・家財1,000万円が上限)です。保険料はどの会社でも同じ基本料率なので、下げられるのは割引制度(10〜50%)と長期契約(最大6%相当)の2つになります。
マイホームの資金計画では、物件価格や金利だけでなく、火災保険・地震保険の保険料まで含めた総コストで見ることで、毎月の負担を正しく見積もれます。火災保険との組み合わせ方は火災保険と地震保険の選び方で整理しています。
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
