
派遣社員でも契約社員でも住宅ローンは組めますが、銀行によっては主債務者を正社員や契約社員に限っているため、派遣社員のほうが申し込める先は少なくなります。というのも、国土交通省の調査では雇用形態を理由に「派遣社員は対象外」とする金融機関が「契約社員は対象外」とする金融機関より多く、その結果、雇用形態を審査基準にしない【フラット35】が派遣社員にとって最も確実な選択肢になっているからです。
申込先を選ぶときは、主債務者として申し込めるかを先に確認し、そのうえで金利だけでなく融資事務手数料や団信を含めた総支払額で比べると、通りやすさと総額の両方で後悔しにくくなります。
派遣社員は派遣会社に登録した後、派遣先のクライアント企業で、あらかじめ決められた業務を行う働き方です。給与は派遣会社から支払われます。
勤務時間や業務内容が事前に確定されるため、派遣という雇用形態を積極的に選ぶ方も少なくありません。総務省の労働力調査でも、派遣社員は雇用者全体のおよそ2〜3%前後で推移しており、この10年で大きくは変動していません(総務省 労働力調査)。
そして実際に、派遣社員は住宅ローンを借りています。住宅金融支援機構が2026年2月20日に公表した「住宅ローン利用者の実態調査(2026年1月調査)」では、2025年4月〜9月に住宅ローンを借りた1,237人のうち職業が「派遣社員・短期社員」の人が2.5%(31人)を占めていました(住宅金融支援機構 調査結果PDF)。
割合としては大きくありませんが、「派遣社員は住宅ローンを組めない」という前提が事実ではないことを示す公的なデータです。
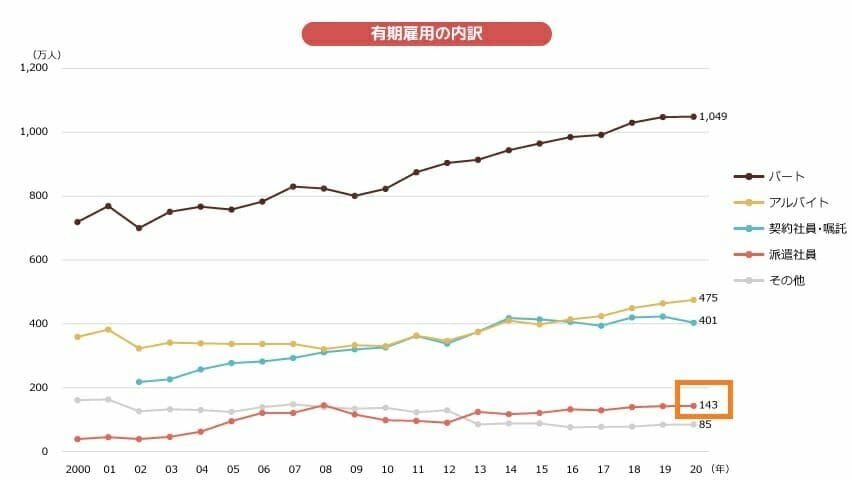
引用;日本人材派遣協会
派遣社員の住宅ローン審査上のデメリットとは?
派遣社員だからといって、住宅ローンが組めないわけではありません。実際、派遣社員として働きながら住宅ローンを組んでいる方は数多くいらっしゃいます。ただし一般的には、派遣という働き方は住宅ローン審査で不利に働きやすいと言われます。
「不利」というのは「組めない」という意味ではありません。デメリットとされる理由をしっかり把握し、そこをカバーできる住宅ローンを選ぶことが重要です。不利になりやすい理由は、次の4つに分けられます。
3年以上継続して同じ会社に勤務(派遣)できない
住宅ローン審査で重視されるのは、継続的・安定的に収入を得られるかという点です。年収の高さも大切ですが、住宅ローンは最長35年という長期返済が前提のため、それ以上に「収入が続くか」が重く見られます。
この点、派遣社員は労働者派遣法により、原則として同じ組織の同じ部署で3年を超えて働き続けることができません(事業所単位・個人単位の期間制限)。勤続の連続性を示しにくいことが、審査上のハンディになりやすいのです。
ボーナスが支給されないなど、年収が正社員より低い傾向
派遣社員の多くは時給制で、賞与(ボーナス)が支給されないケースが目立ちます。時給だけを見ると高く見えても、年間の稼働日数や賞与の有無を含めた「年収ベース」では正社員との差が開きやすいのが実情です。住宅ローンの借入可能額は年収に連動するため、年収が抑えられがちな点は不利に働きます。
契約が更新されない可能性がある
派遣社員の多くは3ヶ月・6ヶ月単位での契約更新です。更新されない可能性がある=収入が途切れるリスクがあると見なされ、年収の低さと同様に審査上のマイナス材料になり得ます。
交通費が自己負担のケースがある
派遣社員は交通費が支給されない、あるいは時給に含まれる形のケースがあります。手取りベースで見たときの負担が正社員より大きくなりやすく、返済に回せる余力(可処分所得)が目減りしやすい点にも注意が必要です。「同一労働同一賃金」のルール整備で待遇差の是正は進みつつありますが、派遣先・派遣会社によって扱いは異なるため、自分の条件を確認しておく必要があります。
派遣社員が住宅ローンを組める銀行は?
主な金融機関について、派遣社員が借入人(主債務者)として申し込めるかどうかの目安を一覧にしました。メガバンク・ネット専業銀行の取り扱い状況を一覧にしています。
一部のネット銀行では、主債務者を正社員・契約社員に限定しているケースがあります。たとえばSBI新生銀行は、借入人本人は「前年度税込年収300万円以上の正社員または契約社員」であることが条件で、派遣社員は主債務者としては申し込めません(公式FAQで確認。
ただし後述のとおり、配偶者が派遣・パートでも収入合算は可能です)。一方で、多くの金融機関は派遣社員の申込みも受け付けており、派遣社員だから一切貸さないという金融機関は少数派です。
これは「審査を受け付けてくれるか」であって「実際に借りられるか」とは別の話です。申込条件は各行で異なり、改定されることもあります(下の一覧の条件は2026年9月時点で確認した内容です)。
| 銀行名・金融機関名 | 派遣社員の利用可否 | 必要年収 |
|---|---|---|
| ARUHIのフラット35 | 可 | 100万円未満でも可 |
| auじぶん銀行 | 可 | 200万円 |
 | 可 | ― |
 | 可 | 100万円 |
 | 不可 | 300万円 |
| 三菱東京UFJ銀行 | 可 | 200万円以上 |
| みずほ銀行 | 可 | ― |
 | 不可 | 400万円 |
| ※当サイト調べ。審査基準は必ず公式サイトにてご確認ください。 | ||
| 住宅ローンランキングはこちら | ||
妻が派遣社員の場合、ペアローン・収入合算で住宅ローンを組める銀行は?
共働き世帯で収入を合わせる借り方は、いまや例外ではありません。前掲の住宅金融支援機構の調査(2026年2月公表・2025年4〜9月に借り入れた人が対象)では、ペアローンまたは収入合算を利用した人が38.7%にのぼり、20〜29歳では56.6%と過半を占めています。単独の年収では希望額に届かない場合に、合算という選択肢が現実的に機能していることがわかります。
夫婦共働きで妻が派遣社員の場合、妻の収入も返済原資に含めると、ペアローンや収入合算で借入可能額を増やせることがあります。ただし、ペアローンは合算者本人も主債務者(債務者)になるため、派遣社員本人が主債務者資格を満たさない場合は「収入合算のみ可」となる点に注意してください。
妻が派遣社員でも、ペアローンまたは収入合算を利用できる主な金融機関は次のとおりです(取扱条件は各行公式で要確認)。
| 金融機関 | 対応 |
| SBIアルヒのフラット35 | 収入合算のみ |
| イオン銀行(勤続6ヶ月以上) | 収入合算、ペアローンに対応 |
| SBI新生銀行(合算者の前年度税込年収200万円以上) | 収入合算に対応(配偶者が派遣・パートでも可) |
| 三菱UFJ銀行 | 収入合算、ペアローンに対応 |
| 三井住友銀行 | 収入合算、ペアローンに対応 |
| みずほ銀行 | 収入合算、ペアローンに対応 |
※上表の取扱・条件は2026年9月時点のものです。ペアローンは合算者本人も債務者になるため、雇用形態の要件が主債務者と同じ基準で見られる点に注意してください。
派遣社員の女性でも住宅ローンは組めるのか?
女性でも審査基準を満たしていれば問題なく住宅ローンを組めます。出産などで一時的に収入が減る・途切れる期間が生じる可能性も踏まえ、返済シミュレーションに余裕を持たせておく必要があります。育児期の負担を見込んで、月々の返済額を抑えめに設計しておくと安心です。
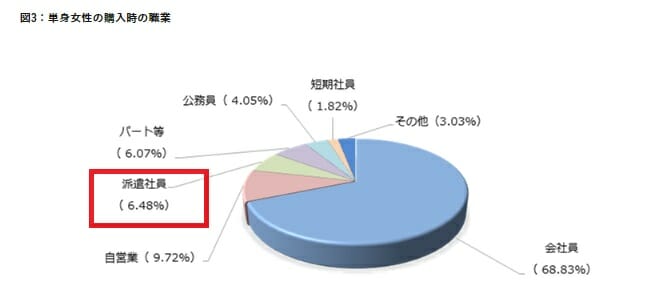
参考までに、SBIアルヒ(旧ARUHI)が実施した「単身女性の住宅ローン利用状況調査」では、女性を主債務者とする住宅ローンが2014年の11%から2016年には17%へ増加し、女性の職業の6.48%が派遣社員という結果が出ていました(いずれも2016年時点の調査)。
下図はその当時のデータです。現在の傾向を知りたい場合は、前掲の住宅金融支援機構の調査(2026年2月公表)のように、公表時点が新しい統計を確認してください。
住宅ローン審査で派遣社員だとばれる?
住宅ローン審査で派遣社員であることはほぼ確実に伝わると考えてください。審査の必要書類として健康保険証(または資格確認書)を提出することが多く、そこに勤務先・所属先が記載されているためです。
派遣社員の所属は派遣会社になるため、保険証を提出すれば派遣社員であることは自然と把握されます。無理に隠そうとするより、継続的な就労実績と安定した収入を示すほうが、審査では評価につながります。
ゆうちょ銀行の派遣社員向け住宅ローンはお得だった?(現在は取扱終了)
かつてゆうちょ銀行は、スルガ銀行の銀行代理業務として派遣・契約社員向けの住宅ローンを扱っていましたが、スルガ銀行の不祥事に伴う提携解消により、2019年6月で取り扱いは終了しています。以下は当時の記録です。
民営化されたとはいえ国の関与が大きいゆうちょ銀行なら、派遣社員など非正規雇用にも公的なスタンスで審査してくれるのでは、と期待する方もいました。しかし当時ゆうちょ銀行が扱っていたのはスルガ銀行の銀行代理業務としてのホームローン「夢舞台」派遣・契約社員応援型で、審査はスルガ銀行が行っていました。金利も、当時(2018年11月)の変動金利で年2.775%〜年4.175%と高めでした。
※本ブロックは2019年6月に取り扱いを終了した商品の記録です。派遣社員の方が現在検討するなら、雇用形態を問わず審査対象となるフラット35や、疾病保障などが充実したネット銀行の住宅ローンのほうが、金利・審査の通りやすさの両面で有力な選択肢と言えるでしょう。
派遣社員向け住宅ローンの決定版!フラット35が人気な理由は?
派遣社員の方の間で「住宅ローンを検討するならフラット35がよい」という評判を耳にすることは多いと思います。フラット35は、日本政府が100%出資する住宅金融支援機構という公的機関と、SBIアルヒなどの民間金融機関が提携して提供している全期間固定金利型の住宅ローンです。
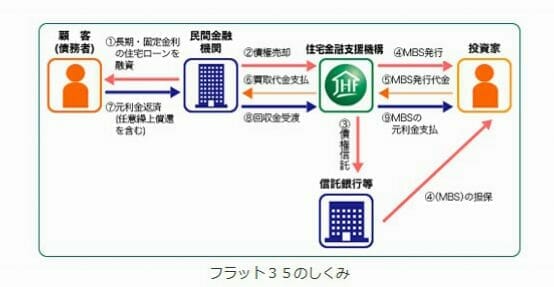
フラット35は、金融機関が貸し出した住宅ローン債権を住宅金融支援機構が買い取る仕組み(買取型)で、公的な性格の強い住宅ローンです。職業や雇用形態を審査基準にしていないため、パート・アルバイト・派遣社員でも、継続的な収入が見込めれば利用できます。この「雇用形態で門前払いされにくい」点が、派遣社員に選ばれる最大の理由です。
フラット35はすでに全国で多くの利用実績があります。2026年4月実行分からフラット35の借入限度額は8,000万円から1億2,000万円へ引き上げられました(住宅価格の上昇を踏まえた見直し)。
金利の水準は、2026年10月資金受取分のフラット35(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)で最も多い金利が年3.830%です(融資率9割超は年3.940%、借入期間20年以下のフラット20は年3.510%)。金利は取扱金融機関ごとに異なり、上記は機構が公表している「最も多い金利」です。最新の金利は【フラット35】最新の金利情報で確認できます。
フラット35の審査で見られるのは、職業より総返済負担率です。フラット35は、すべての借入れ(自動車ローンやカードローンを含む)の年間返済額が年収に占める割合について、年収400万円未満は30%以下、400万円以上は35%以下という基準を設けています(【フラット35】ご利用条件)。
逆にいえば、雇用形態より、収入に対して借りすぎていないかで判定されるということです。保証人は不要で、保証料・繰上返済手数料もかかりません。
派遣社員にSBIアルヒのフラット35が人気な理由は?
公的な住宅ローンであるフラット35が派遣社員に人気なのは、民間の住宅ローンでは審査対象外とされることもある中で、フラット35には職業という審査基準がないことが大きな理由です。
継続的な収入が見込める(得られている)状態であれば、いわゆる非正規雇用の方でも職業で区別されることなく審査を受けられます。
そのフラット35で人気なのがSBIアルヒ(旧ARUHI)です。全国に約90拠点(2026年3月末現在)の店舗網を持ち、16年連続でフラット35の実行件数シェアが国内1位という実績が、多くの方に信頼されています。
具体的には、SBIアルヒの実行件数(借り換えを含む)シェアは2025年度で27.7%となり、16年連続で第1位(※2010〜2025年度統計、借り換えを含む【フラット35】実行件数、2026年3月末現在・SBIアルヒ調べ)です。フラット35を利用する人の約4人に1人がSBIアルヒを選んでいる計算で、2位以下を大きく引き離しています。
このため、実際にフラット35を借りる派遣社員の方が最も多く利用しているのがSBIアルヒと言っても過言ではありません。
SBIアルヒは、WEBと店舗という2つの申し込み手段を用意している点も特徴です。来店不要でWEB完結する「ARUHIダイレクト」と、対面で相談・審査できる店舗の両方に対応しています。
諸費用で比べるときに注意が必要なのは手数料です。フラット35の融資事務手数料はSBIアルヒの場合、借入金額の2.20%(税込・最低22万円)が基本です。以前あった「ARUHIダイレクトでWeb完結すると事務手数料1.10%」という割引は現在は終了しています。
現行の割引は、Web申込+電子契約の利用で1債権あたり33,000円(税込)を差し引くもの(2026年3月2日〜2027年3月31日、スーパーフラット等一部対象外)です。事務手数料は借入額が大きいほど総支払額に効いてくるため、金利だけでなく手数料を含めた総コストで比べてください。たとえば借入3,000万円なら2.20%で66万円、1.10%なら33万円と、33万円の差が初期費用に直接のります。
派遣社員は住宅ローン(フラット35)でいくら借りられる?
派遣社員がフラット35でいくら借りられるかは、年収と総返済負担率の基準でおおよそ決まります。
下表は、当編集部が2026年10月のフラット35の金利(フラット35=年3.830%/フラット20=年3.510%。いずれも融資率9割以下・新機構団信付きで最も多い金利)と、機構が公表している総返済負担率の基準(年収400万円未満30%以下・400万円以上35%以下)を用いて試算した目安です。元利均等返済・ボーナス返済なし・他の借入れなしを前提としており、諸費用は含みません。
金利が上がると、同じ返済額で借りられる元金は小さくなります。そのため、数年前の記事で見た借入可能額は現在の水準より大きく出ていることに注意してください。また下表はあくまで借入「限度」の目安であり、無理なく返済できる適正額ではありません。月々の返済可能額から、ご自身にとっての適正な借入額を逆算するのが安全です。実際の借入可能額は審査によって決まります。
| 年収 | フラット20(20年・年3.510%)の借入可能額の目安 | フラット35(35年・年3.830%)の借入可能額の目安 |
|---|---|---|
| 100万円 | 約431万円 | 約578万円 |
| 200万円 | 約861万円 | 約1,156万円 |
| 300万円 | 約1,292万円 | 約1,734万円 |
| 400万円 | 約2,010万円 | 約2,697万円 |
| 500万円 | 約2,512万円 | 約3,371万円 |
| 600万円 | 約3,015万円 | 約4,045万円 |
| 700万円 | 約3,517万円 | 約4,719万円 |
| 800万円 | 約4,020万円 | 約5,393万円 |
※当編集部試算(2026年10月)。元利均等返済・ボーナス返済なし・他の借入れなし、総返済負担率は年収400万円未満30%/400万円以上35%で計算。金利は住宅金融支援機構が公表する2026年10月資金受取分の「最も多い金利」(融資率9割以下・新機構団信付き)を使用。諸費用は含みません。
表を見ると、年収400万円を境に借入可能額が跳ね上がることがわかります。総返済負担率の基準が30%から35%に変わるためで、年収がこの境目の近くにある方は、賞与や残業代の扱い、収入合算の可否によって借入可能額が大きく動く可能性があります。
あわせて、カードローンや自動車ローン、クレジットカードの分割払い・リボ払いも総返済負担率に算入されるため、申し込み前に整理しておくと借入可能額が増えることがあります。
イオン銀行の住宅ローンは派遣社員も利用可能!
民間銀行では派遣社員向けの住宅ローンに慎重なところも多いなか、イオン銀行は健康保険・厚生年金保険・雇用保険に加入していれば申し込み可能としています(勤続6ヶ月以上などの条件あり・2026年9月時点)。
イオン銀行が派遣社員に積極的に融資しているというより、「イオン」という身近なブランドから連想されやすい面もあります。金利だけでなく、事務手数料や団信の内容を含めた総コストで判断してください。
契約社員の場合は申し込める先が広がる
同じ非正規の働き方でも、契約社員は派遣社員より申し込める先が多くなります。というのも、契約社員は勤務先と直接雇用契約を結んでいて給与も勤務先から支払われるため、銀行によっては正社員と同じ枠で主債務者として扱われるからで、SBI新生銀行が借入人本人の条件を「正社員または契約社員」としているのはその例です。
国土交通省の「令和7年度 民間住宅ローンの実態に関する調査」でも、雇用形態を審査項目とする金融機関のうち「契約社員は対象外」は312機関で、「派遣社員は対象外」の368機関より少なくなっています(国土交通省)。とはいえ契約期間と更新の実績は見られるため、雇用契約書と更新の履歴が分かる書類を用意しておくと、収入が続く見込みを説明しやすくなります。
派遣・契約社員の借入れを店舗で相談する
自分の雇用形態で申し込める銀行が分からないときは、ネット銀行の住宅ローンを対面で相談できる窓口を使う方法もあり、銀行代理業者のSBIマネープラザでは、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の対面相談コースを店舗で相談できます。
SBIマネープラザの案内では、相談と申込みは無料で、相談時には前年分の源泉徴収票など収入が分かる書類と購入予定の物件資料を持参すると、資金計画を聞き取ったうえで返済シミュレーションを作ってもらえます。対面相談コースの仮審査(任意)は3営業日程度で終わるため、雇用形態が審査でどう扱われるかを早い段階で確認できます(2026年10月28日確認)。
ただし審査結果によっては表示金利に年0.1〜0.55%が上乗せされることがあり、ドコモSMTBネット銀行の住宅ローンはWEB申込コースの仮審査受付が2026年10月30日(金)17時で終わって、以降は対面相談コースが申込みの窓口になります。審査の見られ方はSBIマネープラザ(対面相談コース)の審査基準で、転職と重なる場合は転職後・転職直後の住宅ローンで解説しています。
※PR SBIマネープラザは、SBI新生銀行・ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
申し込む前に確認しておくこと
事前審査(仮審査)は多くの金融機関で受けられますが、SBI新生銀行のように原則として事前審査を行わず本審査で完結する銀行もあるため、複数行を検討する場合は事前審査に対応する銀行から並行して申し込むと結果を比べやすくなります。
フラット35の総返済負担率には、住宅ローン以外に自動車ローン・教育ローン・カードローン・クレジットカードのキャッシングや分割払い・リボ払いも算入され、年収400万円で35%なら年間返済額の上限は140万円なので、月2万円のリボ払いがあるだけで年24万円分の枠が埋まる計算です。
【まとめ】派遣社員が申し込むべき住宅ローンは?
派遣社員が住宅ローンを検討するなら、職業を審査基準にしないフラット35が第一の候補です。フラット35のなかでも、店舗サービスとWEBの両方に対応し、実行件数シェア16年連続No.1のSBIアルヒが有力な選択肢となるでしょう。
フラット35以外では、派遣社員でも門戸が開かれ、低金利で疾病保障も充実したauじぶん銀行などのネット専業銀行も候補になります(団信と諸費用の詳細はauじぶん銀行の住宅ローン解説を参照)。契約社員なら、主債務者の条件を正社員・契約社員としているSBI新生銀行なども候補に入ります。
申し込み方としては、フラット35(SBIアルヒ)、ネット銀行、メガバンク・地銀の合計3つ程度に申し込み、金利だけでなく総コストと審査の通りやすさで比べる方法が現実的です。勤続・年収・収入合算の可否によって選べる先が変わるため、無理のない返済額から逆算して借入額を決めてください。
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
参考・出典
住宅金融支援機構「住宅ローン利用者の実態調査」(2026年1月調査・2026年2月20日公表)/国土交通省「民間住宅ローンの実態に関する調査」/【フラット35】ご利用条件/【フラット35】最新の金利情報/総務省 労働力調査
