低金利な変動金利に全疾病保障を無料付帯して融資を伸ばしてきたドコモSMTBネット銀行(旧・住信SBIネット銀行)は、2017年3月から住宅ローンの電子契約に対応しています。今でこそメガバンクや地方銀行でも電子契約は当たり前になりましたが、当時の金融業界の中では先駆けて導入したといえます。
ドコモSMTBネット銀行が電子契約の導入を急いだ背景には、住宅ローンで同行のライバルといえるauじぶん銀行が2015年12月にネット完結型(電子契約)の住宅ローンで市場に参入したことも影響していると考えられます(同行は1年以上遅れて電子契約に対応した形です)。
その後も同行は規模を伸ばし、2026年8月24日には2007年9月の営業開始以来の住宅ローン累計取扱額が15兆円を突破したと発表しています(同行公式プレスリリース)。ただし累計取扱額は「規模」の実績であって、金利や団信・手数料の有利さを示すものではありません。ここでは、電子契約のメリットと同行の住宅ローンの特徴を、金利だけでなく諸費用・団信を含めた「総コスト」の視点で改めて整理します。
収入印紙が不要になる
税法上、電子契約を利用した場合、紙の契約書に通常必要となる収入印紙の貼付が不要になります。住宅ローン(金銭消費貸借契約書)の印紙税には軽減措置がないため、下表のように最大で6万円の節約になります。
| 住宅ローン契約額 | 印紙額(電子契約なら不要) |
|---|---|
| 100万円を超え500万円以下 | 2,000円 |
| 500万円を超え1千万円以下 | 10,000円 |
| 1千万円を超え5千万円以下 | 20,000円 |
| 5千万円を超え1億円以下 | 60,000円 |
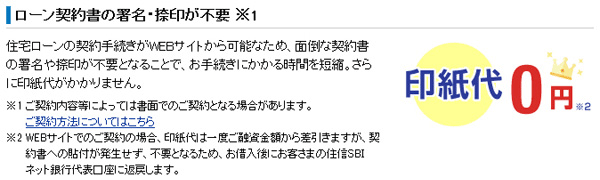
印紙税は契約時に現金で必要になる費用です。事務手数料や登記費用と並んで初期費用を押し上げる要素なので、電子契約で印紙代を抑えられるのは総コスト面でも見逃せないメリットです。ただし、印紙代の2万円は借入額3,000万円に対して0.07%程度にすぎません。次に見るように、金利や事務手数料の差のほうが総額への影響は桁違いに大きいので、印紙代だけで借入先を決めないようにしましょう。
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
契約までのスピードを短縮できる
契約書を電子化することで郵送のやり取りにかかる時間を削減でき、契約手続きをスムーズに進められます。ドコモSMTBネット銀行の住宅ローンは、申込から契約までネットと電子契約で進められる部分が広がっており、スマートフォンやPCで完結できる「かんたん住宅ローン」や、仮審査・本審査へのAI活用によるスピーディな審査も打ち出されています。
ただし、審査では収入や物件に関する書類の確認が必要で、内容によっては手続きに一定の期間がかかることがあります。手続き方法や所要期間は申込チャネルや時期によって変わるため、引き渡し時期から逆算して余裕を持ったスケジュールで進めると安心です(最新の申込手順は公式サイトでご確認ください)。
ドコモSMTBネット銀行の住宅ローンの特徴
変動金利は「かつての最安」ではなくなった――2026年8月の位置づけ
ここは過去の記事のままにしておくと読者が損をするところなので、はっきり書きます。同行の変動金利は長らくネット銀行のなかでも最安水準でしたが、2026年に入って金利を引き上げ、2026年8月時点ではWEB申込コースの通期引下げプラン(変動)が年1.200%です。もはや「ネット銀行で最も低い」とはいえない位置づけに変わっています。
当編集部が2026年8月4日に各行の公式金利ページを実際に開いて確認した、新規借入の変動金利(各行の最優遇・最下限の水準)は次のとおりでした。
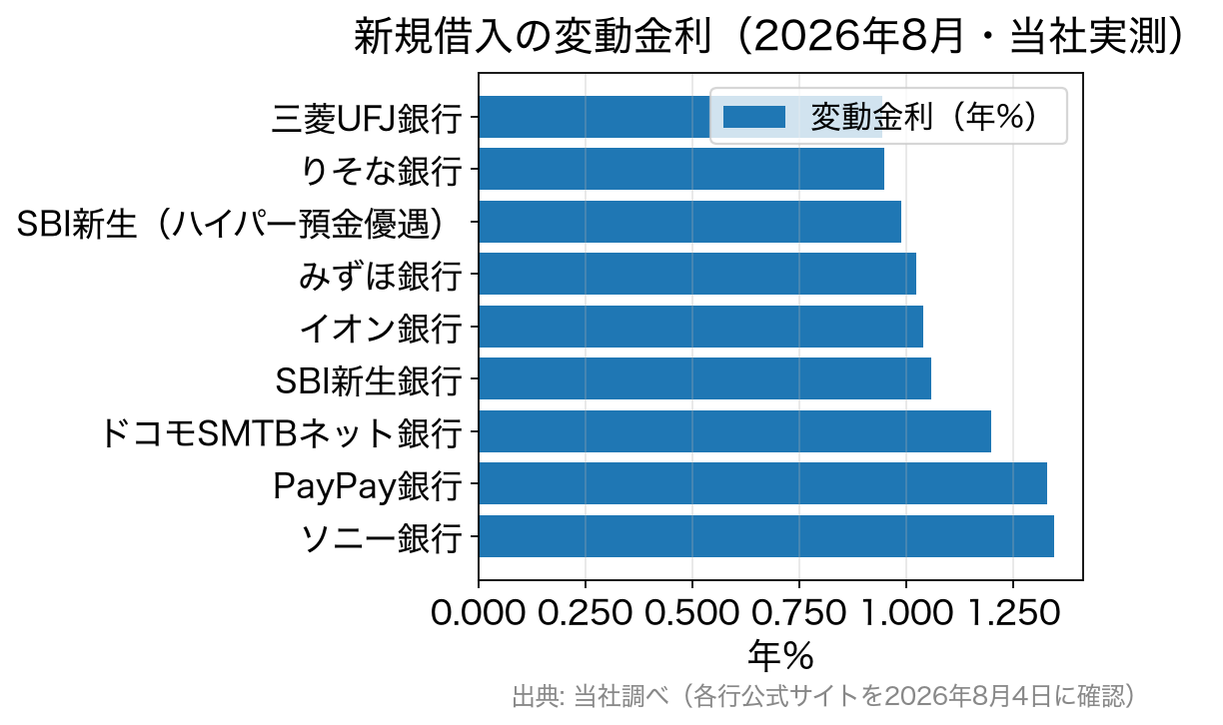
ご覧のとおり、2026年8月の実測ではメガバンクやSBI新生銀行のほうが低い水準で、ネット銀行が一律に低いという構図は崩れています。「ネット銀行だから低い」「◯◯銀行が最安」といった数年前の常識は、いま通用しません。金利は毎月改定されるため、必ず申込時点で各行の公式サイトの数字を確認してください。
さらに注意したいのが、表示金利がそのまま自分の金利になるとは限らない点です。同行のWEB申込コースでは、審査結果によっては表示金利に年0.100%〜0.300%が上乗せされる場合があり、選ぶ団信のプランによってはさらに年0.2%〜0.4%が上乗せになります。表示されている最下限金利と、実際に提示される金利には差が生まれうる、という前提で比較しましょう。
充実した団信「スゴ団信」と全疾病保障
ドコモSMTBネット銀行の住宅ローンには、団体信用生命保険「スゴ団信」が用意されています(2023年4月にグレードアップ)。50歳以下なら「3大疾病50(がん・急性心筋梗塞・脳卒中で所定の状態のときローン残高が半額)」と「全疾病保障」が金利上乗せなしで無料付帯、50歳超でも全疾病保障が無料付帯されます。上で触れた年0.2%〜0.4%の上乗せは、この無料の範囲を超えて保障を手厚くするプランを選んだ場合の話です。
全疾病保障は、8疾病(がん・急性心筋梗塞・脳卒中・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎)と、それ以外のすべての病気・ケガ(精神障害を除く)による就業不能状態をカバーし、就業不能が続く間は月々の返済が保障され、就業不能状態が12ヶ月継続するとローン残高が全額保障されます。ここで注意したいのは、「12ヶ月継続」という条件はハードルが高めで、数ヶ月で復帰した場合は残高全額の保障は受けられないという点です。保障の手厚さと、実際に支払われる条件の両面を理解しておきましょう(待機期間や支払条件の詳細は公式でご確認ください)。
金利だけでなく「総コスト」で見るとどうなる
同行を検討するときにチェックしたい項目を、総支払額の観点で整理すると次のとおりです。
| 項目 | ポイント | 総額への効き方 |
|---|---|---|
| 表示金利と実際の適用金利 | 審査結果で年0.100%〜0.300%の上乗せがありうる | 最も大きい。借入3,000万円・35年なら0.300%の差で総額は百万円単位で変わる |
| 団信のプラン | 50歳以下は3大疾病50+全疾病保障が上乗せ0円。手厚くすると年0.2%〜0.4%の上乗せ | 大きい。上乗せは金利に乗るため全期間効く |
| 事務手数料 | 定率型(借入額×一定率)が中心。金額は借入額に比例 | 大きい。契約時に現金で必要になる |
| 収入印紙 | 電子契約なら不要(1千万円超〜5千万円以下で2万円) | 小さいが確実に効く一時費用 |
| 保障の支払条件 | 全疾病保障は就業不能12ヶ月継続で残高全額 | 金額ではなく「いざというときに使えるか」の差 |
比較の順番は「①実際に提示される金利 → ②団信の上乗せ → ③事務手数料 → ④印紙・登記費用」と、総額への影響が大きいものから見ていくのが合理的です。手数料や印紙代の数万円に目を奪われて、金利0.100%の差(3,000万円・35年でおよそ数十万円)を見落とさないようにしましょう。
アプリでATM・振込手数料の優遇
メガバンクやゆうちょ銀行ではATM利用料の値上げが相次いでいます。せっかく住宅ローンで返済を抑えても、日々のATM・振込手数料がかさむのはもったいないものです。
ドコモSMTBネット銀行では、スマホアプリの「アプリでATM」や「ことら送金」を使えば、ランクに関わらず何度でも手数料無料でATM入出金・送金ができます。さらに、預金残高やサービス利用に応じて決まる「スマプロランク」(2026年5月の改定で5段階に変更)に応じて、他行あて振込手数料やATM手数料の無料回数が増えます。住宅ローンの利用もランク判定の対象です(特典内容は改定されることがあるため最新は公式でご確認ください)。
ネット完結だけでなく対面の窓口もある
「ネット銀行は相談できないのでは」と不安になる方もいますが、同行は全国76店舗(2026年8月24日現在)のローンプラザ・フラットプラザ・住宅ローンショップ・住宅ローンデスクで、対面での相談や申込にも対応しています(同行を所属銀行とする銀行代理業者が運営する店舗を含みます)。商品ラインアップも変動金利型・固定金利特約型に加え、全期間固定の【フラット35】【フラット50】、全期間固定と変動を組み合わせるフラットパッケージローン「ゴーゴー」などがあり、ネット完結だけの銀行ではない点は押さえておきたいところです。
よくある質問(FAQ)
Q. 電子契約だと何が得になりますか?
A. 最大のメリットは収入印紙代が不要になること。借入額1千万円超〜5千万円以下なら2万円、5千万円超〜1億円以下なら6万円の節約です。さらに郵送のやり取りが減るぶん、契約手続きをスムーズに進められます。ただし金額としては一時費用の数万円で、金利や団信の上乗せに比べると影響は小さい点は理解しておきましょう。
Q. 商号が変わりましたが、いま借りている住宅ローンの契約はどうなりますか?
A. 住信SBIネット銀行は2026年8月3日に「株式会社ドコモSMTBネット銀行」へ商号を変更しました。金融機関コード・支店番号・口座番号は変更されていません。他行からの振込では8月3日以降「ドコモSMTBネット銀行」を指定する形になりますが、旧行名での受付も2026年10月30日まで継続するとされています。既存の借入条件そのものが商号変更で変わるわけではありませんが、書面やアプリの表示は順次切り替わります(詳細は公式のお知らせをご確認ください)。
Q. 変動金利が上がったなら、いま選ぶ理由はありますか?
A. 「最安だから」という理由は2026年8月時点では使えません。それでも検討する価値があるのは、50歳以下なら3大疾病50と全疾病保障が上乗せ0円で付く団信、電子契約による初期費用の抑制、対面窓口とネット完結の両方を選べる点など、金利以外の条件で総額と安心感を取りにいけるからです。逆に、団信を手厚くするつもりがなく金利の低さを最優先するなら、実測でより低い水準を提示している金融機関と必ず並べて比べてください。
Q. 自営業や勤続年数が短くても借りられますか?
A. ネット銀行の変動金利は、安定的・継続的な収入があれば自営業や転職直後でも申し込めますが、審査基準は比較的しっかりしている傾向があります。自営業の方は確定申告書での所得確認が中心となり、年収や事業の安定性が見られます。また、審査結果によって年0.100%〜0.300%の上乗せがある仕組みなので、属性に不安がある方ほど「表示金利で借りられる前提」で資金計画を立てないことが大切です。フラット35のように勤続年数の条件がやわらかい全期間固定の選択肢とあわせて、自分の属性に合う借入先を比較するとよいでしょう。
【徹底解説】ドコモSMTBネット銀行の住宅ローン関連特集
- ドコモSMTBネット銀行の住宅ローンの落とし穴・デメリットとは?
- ドコモSMTBネット銀行の住宅ローン(WEB申込コース)の詳細
- ドコモSMTBネット銀行 住宅ローンの審査基準とは?厳しい?期間、落ちた理由、年収は?
- 【最新】ドコモSMTBネット銀行の住宅ローン金利動向・金利推移
- 【最新】ドコモSMTBネット銀行の住宅ローンの累計取扱額
- ドコモSMTBネット銀行・auじぶん銀行・楽天銀行の住宅ローンの無料の疾病保障を徹底比較!
- 住宅ローン(対面)の審査は厳しい?甘い?
- SBIマネープラザの住宅ローンを徹底解説!メリット・デメリット、評判は?
住宅ローン比較・ランキング記事
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
- 投稿タグ
- ドコモSMTBネット銀行