中古住宅を買って自分好みにリフォームしたい――そのときに金利面で後押しになるのが【フラット35】リノベです。中古住宅の購入とあわせて一定の要件を満たすリフォームを行うことで、フラット35の借入金利を一定期間引き下げられる制度で、住宅金融支援機構が提供しています。
ただし、この制度は金利引下げの期間・幅も、対象になる住宅の要件も過去に見直されています。古い解説記事の内容のまま検討を進めると、想定していた引下げが受けられないということになりかねません。この記事では2026年8月時点の公式情報にもとづいて、要件と引下げ効果、そして引下げ効果を打ち消しかねない「事務手数料」まで含めた総コストの見方を整理します。
【フラット35】リノベの2つのタイプと、申し込める窓口
【フラット35】リノベには利用パターンが2つあり、どちらを選ぶかで申し込める金融機関の範囲が変わります。
| タイプ | どんなケースか | 申込先 |
|---|---|---|
| リフォーム一体タイプ | 自分で中古住宅を購入し、その後に要件を満たすリフォームを行う | 取扱金融機関が限られる(機構の一覧で確認が必要) |
| 買取再販タイプ | 住宅事業者が要件を満たすリフォームを行った中古住宅を購入する | すべてのフラット35取扱金融機関で申込可能 |
| ※住宅金融支援機構「【フラット35】リノベ」(2026年8月29日確認)にもとづきます。 | ||
自分でリフォーム会社を選びたい「リフォーム一体タイプ」を考えているなら、金融機関選びの最初の関門が「そもそもリノベを扱っているか」になります。金利や手数料の比較はその次です。
また、次の制限も押さえておきましょう。
- 中古住宅の購入時のみ利用できます。住宅の建設・新築住宅の購入・借換えでは利用できません。
- 【フラット35】Sおよび【フラット35】維持保全型とは併用できません。
- ペアローンでも利用できます。また【フラット20】【フラット50】でも利用できます。
- 予算金額があり、達する見込みになった時点で受付が終了します(終了日は3週間前までに公式サイトで告知)。検討が長引くと使えなくなる可能性がある点は、他の金利引下げメニューにない特徴です。
引下げは「当初5年間」――期間と幅を正確に押さえる
フラット35の金利引下げはポイント制で運用されています。住宅性能・家族構成・維持保全・地域連携などのメニューごとにポイントが定められ、その合計で引下げ幅と期間が決まる仕組みです。リノベ単独で適用を受ける場合の内容は次のとおりです。
| 金利引下げメニュー | ポイント | 金利引下げ期間 | 金利引下げ幅 |
|---|---|---|---|
| 【フラット35】リノベ(金利Aプラン) | 4ポイント | 当初5年間 | 年▲1.0% |
| 【フラット35】リノベ(金利Bプラン) | 2ポイント | 当初5年間 | 年▲0.5% |
| ※リノベのみのポイントを適用した場合の期間・幅です。他の引下げメニューと組み合わせた場合は期間・幅が変わります。住宅金融支援機構の公式サイト(2026年8月29日確認)より。 | |||
金利Aプランは「当初10年間 年0.5%引下げ」ではありません。現在はAプラン・Bプランとも引下げ期間は当初5年間で、違うのは引下げ幅(Aプラン▲1.0%、Bプラン▲0.5%)です。以前の内容で覚えている方は、資金計画の前提が変わるため注意してください。
2026年8月の最頻金利(融資率9割以下・新機構団信付き)に、計4ポイント適用で年1.0%引き下げられた場合を当てはめると、実際の金利は次のようになります。
| 商品 | 当初5年間 | 6年目以降 |
|---|---|---|
| フラット35 | 年2.29% | 年3.29% |
| フラット20 | 年1.97% | 年2.97% |
| フラット50 | 年2.50% | 年3.50% |
| ※住宅金融支援機構が公表する2026年8月の最頻金利(融資率9割以下・新機構団信付き)に計4ポイント(年▲1.0%)を適用した場合。2026年8月29日に公式サイトにて確認。金利は毎月改定されます。 | ||
なおフラット35の金利は申込時ではなく「資金を受け取る(実行)時点」の金利が適用されます。中古住宅の購入とリフォームがセットになるリノベは、通常の購入よりスケジュールが読みにくくなりがちです。実行時期が数か月ずれる前提で資金計画に余裕を持たせておくほうが安全です。
どのくらい負担が軽くなるのか(機構の公式試算例)
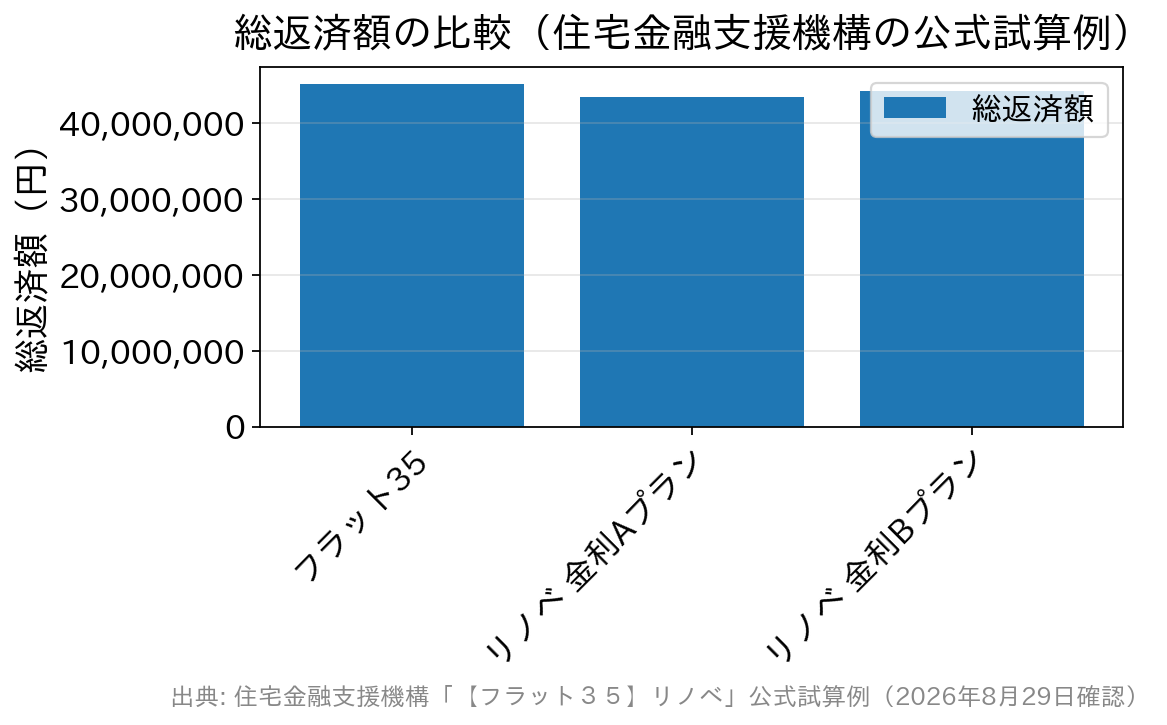
住宅金融支援機構が公表している試算例を見てみましょう。借入額3,000万円(融資率9割以下)・借入期間35年・元利均等返済・ボーナス返済なし・借入金利年2.50%を前提とした例です。
| フラット35 | リノベ(金利Aプラン) | リノベ(金利Bプラン) | |
|---|---|---|---|
| 借入金利 | 全期間 年2.50% | 当初5年間 年1.50% 6年目以降 年2.50% | 当初5年間 年2.00% 6年目以降 年2.50% |
| 毎月の返済額 | 107,248円 | 当初5年間 91,855円 6年目以降 105,163円 | 当初5年間 99,378円 6年目以降 106,235円 |
| 総返済額 | 45,044,199円 | 43,369,808円 | 44,207,234円 |
| フラット35との差 | — | ▲1,674,391円 | ▲836,965円 |
| ※住宅金融支援機構の公式試算例(2026年8月29日確認)。試算結果の数値は概算です。借入金利年2.50%を前提とした例で、2026年8月の最頻金利(年3.290%)とは異なります。実際の金額は実行時の金利で変わります。 | |||
金利Aプランなら総返済額でおよそ167万円、金利Bプランでも約84万円の差になります。引下げ期間は5年と短いものの、元本が最も大きい返済初期に効くため、総額へのインパクトは期間の短さから受ける印象より大きくなります。当初5年間で浮いた分をそのまま貯蓄に回し、6年目以降に繰上返済へ充てれば、効果はさらに広がります。
要件は「リフォーム工事」+「維持保全の措置」の2本立て
リノベを使うには、フラット35本体の技術基準に加えて、①一定の要件を満たすリフォーム工事と②中古住宅の維持保全に係る措置の両方が必要です。要件は見直されることがあるため、以下は2026年8月時点で公式サイトに掲載されている内容です。
金利Aプランの住宅の要件(リフォーム後に適合すべき基準)
次のいずれか1つ以上を満たすリフォーム工事を行い、工事後に選択した基準に適合していることが条件です。
| 性能区分 | 基準 |
|---|---|
| 省エネルギー性 | (1)断熱等性能等級4かつ一次エネルギー消費量等級6以上の住宅 (2)断熱等性能等級5以上かつ一次エネルギー消費量等級4以上の住宅 |
| 耐震性 | (3)耐震等級(構造躯体の倒壊等防止)2以上の住宅 (4)免震建築物 |
| バリアフリー性 | (5)高齢者等配慮対策等級3以上の住宅 |
| 耐久性・可変性 | (6)長期優良住宅 (7)劣化対策等級3かつ維持管理対策等級2以上の住宅(共同建て住宅などは一定の更新対策が必要) |
リフォーム工事前にすでに基準へ適合している住宅でも利用できますが、その場合は該当する性能区分に対応したリフォーム工事を行う必要があります。また金利Aプランの物件検査は、適合証明技術者では行えません(検査機関に依頼することになります)。この点は工程とコストに直結するので、リフォーム会社任せにせず早めに確認しておきたいところです。
金利Bプランの対象工事の例
次のいずれかのリフォーム工事が行われた住宅であることが条件です(下表は工事の一例)。
| 性能区分 | 工事の例 |
|---|---|
| 省エネルギー性 | 断熱材の追加工事/断熱性の高い開口部への交換工事/高効率空調機・高効率給湯機・太陽光発電設備等の設置工事 など |
| 耐震性 | 壁・筋かい等の設置工事 など |
| バリアフリー性 | 手すりの設置工事/通路または出入口の幅員拡幅工事/バリアフリートイレまたは浴室への交換工事 など |
| 耐久性・可変性 | 床材の交換工事/屋根・外壁の塗装・防水工事/天井・内壁等の壁紙等の交換工事 など |
2026年8月時点で公式サイトに掲載されているAプラン・Bプランの住宅の要件に、リフォーム工事金額の下限は示されていません。壁紙や床材の交換のような比較的小規模な工事でも、性能区分に該当していれば金利Bプランの対象になり得ます。ただし要件は改正されることがあるため、申込前に必ず住宅金融支援機構の公式サイトで最新の要件をご確認ください。
中古住宅の維持保全に係る措置(次の4つのいずれか)
- インスペクションの実施:専門家が住宅の劣化状況・性能などを現況検査します。
- 瑕疵保険の付保等:既存住宅売買瑕疵保険またはリフォーム瑕疵保険を付保します(売主等が同等の保証を行っている場合はそれでも可)。
- 住宅履歴情報の保存:リフォーム工事の写真・図書を、保存形式と保存場所を明確にしたうえで買主が保存します。
- 維持保全計画の作成:計画期間30年以上の維持保全計画を作成します。
これらは「引下げを受けるための事務手続き」に見えますが、中古住宅の見えないリスクを事前に洗い出す作業でもあります。インスペクションや瑕疵保険は費用がかかる一方、購入後の想定外の修繕費を避ける保険にもなる、と考えると位置づけが変わってきます。
【総コスト視点】引下げ効果は事務手数料で相殺されることがある
ここからがこのサイトの本題です。金利の引下げ幅ばかりを見ていると見落としますが、実際の負担は「金利+融資事務手数料+団信」の総コストで決まります。
とくに融資事務手数料は窓口による差が大きく、借入額3,000万円なら定率2.20%(税込)で66万円、定率1.10%(税込)なら33万円と、33万円の開きが出ます。上で見た金利Bプランの引下げ効果(公式試算例で約84万円)の4割ほどが、窓口選びだけで動いてしまう計算です。
| 比較の観点 | 見るポイント | 備考 |
|---|---|---|
| 融資事務手数料 | 借入額に対する料率(定率型)か定額型か | 3,000万円なら定率2.20%(税込)=66万円/1.10%(税込)=33万円。楽天銀行のフラット35は返済口座を楽天銀行に指定した新規借入で1.10%(税込)、借換えで0.99%(税込) |
| 団体信用生命保険 | 新機構団信込みの金利か、加入しないか | デュエット(夫婦連生団信)は掲載金利+0.18%、3大疾病付機構団信は+0.24%。加入しない場合は▲0.20%だが保障はなくなる |
| 保証料・繰上返済手数料 | フラット35は保証料0円・一部繰上返済手数料0円が一般的 | 一部繰上返済の最低金額は窓口・インターネット手続きで異なる場合あり |
| 物件検査・維持保全の費用 | 適合証明の検査費用、インスペクション・瑕疵保険の費用 | Aプランの物件検査は検査機関に依頼が必要。金額は機関により異なる |
※団体信用生命保険料・保証料は非課税のため「(税込)」表記は付きません。融資事務手数料は課税対象のため税込で表記しています。
リノベは通常のフラット35より検査や保険の手続き費用が上乗せされやすい点も見落とせません。引下げ効果だけを取り出して喜ぶのではなく、「引下げによる利息の軽減額」から「上乗せされる諸費用」を差し引いた純額で判断するのが、後悔しない進め方です。
取扱金融機関の探し方と、SBIアルヒという選択肢
どの金融機関がフラット35を扱い、金利と融資事務手数料がいくらなのかは、住宅金融支援機構の公式サイトで金融機関ごとに検索できます(最新の金利情報)。リフォーム一体タイプを検討している場合は、あわせてリノベの取扱いがあるかを必ず確認してください。
候補のひとつが、フラット35の取扱実績が大きいSBIアルヒ(旧ARUHI/SBIアルヒ株式会社)です。
 フラット35の実行件数シェアで16年連続No.1
SBIアルヒのフラット35実行件数シェアは2025年度で27.7%、16年連続でNo.1です。フラット35を数多く扱ってきた分、審査や手続きの進め方に関する蓄積がある点は、書類が増えがちなリノベでは実務的な利点になります。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
保証料・一部繰上返済手数料0円/Web申込の割引あり
融資事務手数料は借入額の2.20%(税込・最低220,000円)です。以前あったWeb申込での半額(1.10%)優遇は終了していますが、2026年3月2日から2027年3月31日までにWeb申込(本申込)と電子契約を利用して借り入れた場合、1債権あたり33,000円(税込)を引き下げるキャンペーンが実施されています(フラット35・スーパーフラットが対象)。申込から契約までオンラインで完結できるようになった点とあわせて、手続きの手間と費用の両面で効いてきます。
※最新の手数料・金利・キャンペーンの条件は必ず公式サイトでご確認ください。
つなぎ融資にも対応
住宅の引渡し前に発生する支払いに備えるつなぎ融資にも対応しています。中古購入とリフォームで支払いのタイミングが分かれるケースでは、資金繰りの選択肢が増えます。
なお、全期間固定にこだわらないのであれば、保証料0円・一部繰上返済手数料0円で、一般団信に加えて全疾病保障付団信も上乗せ金利なしで選べるSBI新生銀行のように、諸費用と保障を含めて比べると見え方が変わる商品もあります(事務取扱手数料は借入金額×2.20%(税込)の定率型)。中古住宅の購入では、フラット35と民間ローンの両方を並べて総コストで比較しておくと判断がぶれません。
よくある質問(FAQ)
Q. 金利Aプランは「当初10年間」引き下げられるのではないのですか?
A. 現在は違います。金利Aプラン・金利Bプランとも引下げ期間は当初5年間で、引下げ幅がAプラン年▲1.0%、Bプラン年▲0.5%です(リノベのみのポイントを適用した場合)。以前の制度内容を紹介したまま更新されていない解説も見かけるため、必ず公式サイトで確認してください。
Q. リフォーム費用が少額でも使えますか?
A. 2026年8月時点で公式に掲載されているAプラン・Bプランの住宅の要件に、リフォーム工事金額の下限は示されていません。マンションで壁紙や床材の交換が中心といった規模でも、性能区分に該当する工事であればBプランの対象になり得ます。ただし、工事内容が要件を満たすかは物件検査で確認されるため、リフォーム会社と適合証明の段取りを事前にすり合わせておく必要があります。
Q. 【フラット35】Sと組み合わせて、もっと下げられませんか?
A. リノベは【フラット35】Sおよび【フラット35】維持保全型とは併用できません。一方で、家族構成や地域連携などの他のメニューとはポイントを合算でき、合計ポイント数に応じて引下げ期間・幅が変わります。自分の場合にいくら下がるかは、機構の金利引下げ内容確認シミュレーションで確認できます。
Q. 借り換えでリノベは使えますか?
A. 使えません。リノベは中古住宅の購入時に利用するメニューで、住宅の建設・新築住宅の購入・借換えでは利用できません。
Q. 自営業や転職直後でも申し込めますか?
A. フラット35は勤続年数や雇用形態を一律の条件にしておらず、年収に占める年間返済額の割合(総返済負担率)が基準になります。目安は年収400万円未満で30%以内、400万円以上で35%以内です。自営業の方は確定申告書で所得を確認します。ただしリノベでは収入面の審査に加えて、物件と工事内容が技術基準を満たすかが同じくらい重要です。収入・物件・工事内容の3点で早めに見通しを立てておきましょう。
Q. 検討している間に受付が終わることはありますか?
A. あり得ます。リノベには予算金額があり、達する見込みとなった場合は受付が終了します(終了日は3週間前までに公式サイトで告知されます)。物件探しとリフォーム計画に時間がかかる制度なので、受付状況は公式サイトで随時確認してください。
まとめ
【フラット35】リノベは、当初5年間の金利引下げ(Aプラン年▲1.0%/Bプラン年▲0.5%)という形で、中古住宅の購入とリフォームを後押しする制度です。引下げ期間は5年と短いものの、元本の大きい返済初期に効くため、総返済額への影響は小さくありません。
一方で、リノベの引下げ効果は、融資事務手数料の差や物件検査・維持保全の費用で目減りします。金利の引下げ幅だけで窓口を決めるのではなく、①リノベを扱っているか ②事務手数料の料率 ③検査・保険にかかる費用――の3点をそろえて比べてください。要件も引下げ内容も見直されることがあるため、最終判断の前に住宅金融支援機構の公式サイトで最新情報を確認することをおすすめします。
※本記事の内容は2026年8月時点で住宅金融支援機構および各社の公式サイトにて確認したものです。制度・金利・手数料は改定されることがあるため、最新の情報は必ず公式サイトでご確認ください。
- 投稿タグ
- フラット35