ドコモSMTBネット銀行(旧・住信SBIネット銀行)の団信「スゴ団信」は、借入時の年齢が満50歳以下なら、がんを含む3大疾病50%保障と全疾病保障が上乗せ金利0円で付く団信です。一方で、残高100%保障へ厚くする上乗せ金利は40歳を境に年0.2%から年0.4%へ上がり、50歳を超えると3大疾病保障そのものが有料になります(2026年9月時点・同行公式サイトの記載)。
団信の上乗せ金利は、毎月の返済に上乗せされる実質的な保険料です。表面金利が同じでも、どのプランを選ぶかで総支払額は変わります。ここでは年齢ごとのプランと上乗せ金利、ワイド団信の中身、他行の団信との違いを「総コスト」の視点で整理します。
スゴ団信は2021年10月に登場し、2024年8月に無料の対象年齢が広がった
スゴ団信は2021年10月に取り扱いが始まった団信です。2023年4月にはオンライン完結の「WEB申込コース」でも選べるようになり、全国どこからでも同じ保障で申し込めるようになりました。
大きな節目は2024年8月1日の改定です。それまで3大疾病50プランを上乗せ0円で基本付帯できたのは借入時満40歳未満の人だけでしたが、この改定で対象が満50歳以下へ広がりました。40代で住宅を購入・借り換えする人にとっては、選ぶ理由が増えた改定といえます。
2026年9月時点でも、フラット35を除く同行の住宅ローンではスゴ団信が対象です。申し込み方法はオンラインの「WEB申込コース」と、SBIマネープラザでの「対面相談コース」の2つで、両方に同時に申し込むことはできません。
対面で相談・契約を行いたい方はSBIマネープラザ(所属銀行:ドコモSMTBネット銀行)
スゴ団信の保障内容は「4つのプラン」から年齢に応じて選ぶ
スゴ団信のプランは「基本プラン」「3大疾病50」「3大疾病100」「ワイド団信」の4つです。どのプランにも、死亡・高度障害とリビングニーズ特約(余命6か月以内と判断されたときにローン残高が0円になる特約)が付きます。
選べるプランは借入時の満年齢で決まります。満50歳以下は「3大疾病50」が基本で、手厚くしたい人は「3大疾病100」を選びます。満50歳超は上乗せ0円の「基本プラン」が基本で、3大疾病保障を付けるなら上乗せ金利が必要です。
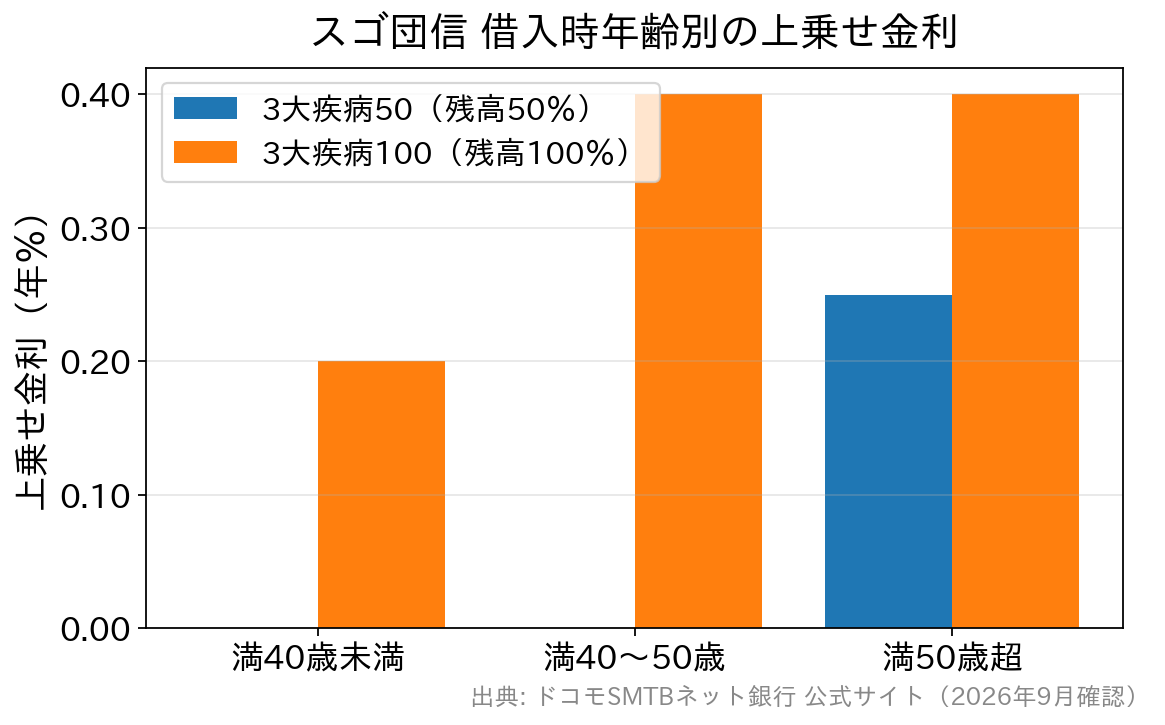
年齢と上乗せ金利の関係は、下のグラフのとおりです。
| 借入時の年齢 | 3大疾病50(残高50%保障) | 3大疾病100(残高100%保障) | 基本プラン |
|---|---|---|---|
| 満40歳未満 | 上乗せなし | 年0.2% | ― |
| 満40歳以上〜満50歳以下 | 上乗せなし | 年0.4% | ― |
| 満50歳超 | 年0.25% | 年0.4% | 上乗せなし |
※2026年9月時点。ドコモSMTBネット銀行「団体信用生命保険(スゴ団信)」の記載にもとづく。満年齢基準。
満50歳以下の方の申込みの場合
満50歳以下で健康状態に問題がなければ、「3大疾病50」か「3大疾病100」のどちらかを選びます。2つの違いは、3大疾病保障特約で返済に充てられる割合です。
がんと診断確定されるか、脳卒中・急性心筋梗塞で所定の状態(60日以上の継続または所定の手術)になった場合、「3大疾病50」はローン残高の50%、「3大疾病100」は100%が保険金で返済に充てられます。
「3大疾病50」には、全疾病保障に加えて重度ガン保険金前払特約と先進医療特約も付きます。がん診断時を含む3大疾病の残高50%保障まで上乗せ0円という組み合わせは、無料で付く団信としては手厚い部類です。
見落としやすいのは「3大疾病100」の上乗せ金利です。満40歳未満は年0.2%ですが、満40歳以上〜満50歳以下は年0.4%と倍になります。40代で残高100%保障を検討する人は、この差を総支払額で確かめておきましょう。
健康上の理由で通常の団信に加入できない方向けには「ワイド団信」も用意されています(詳細は後述)。
住宅・不動産価格の値上がりに対応するため50年ローンの取り扱いを行う金融機関が増えています。2023年8月には住宅ローン最大手のドコモSMTBネット銀行が取り扱いを開始し、話題になっています。 ドコモSMTBネット銀行の住宅ローンの特徴は満50歳以下の方が契約した場合、3疾病保障を無料で付帯する「スゴ団信」が付帯する点です。また変動金利が業界最低水準となっている点も人気の理由です。
ネット銀行の住宅ローンは人気がある商品に申し込みが集中しやすく、契約まで時間がかかることがありますので早めに手続きを進めるようにしましょう。 ドコモSMTBネット銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗でも相談・申し込みができます。審査や金利タイプの選び方、借り換えのシミュレーションも専門スタッフに対面で相談できます。
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行の住宅ローンを取り扱う銀行代理業者です。
50歳超の方の申込みの場合
50歳超で健康状態に問題がなければ、「基本プラン」「3大疾病50」「3大疾病100」から選択します。
上乗せ金利なしの「基本プラン」でも、死亡・高度障害とリビングニーズ特約に加え、全疾病保障・重度ガン保険金前払特約・先進医療特約が付きます。付かないのは3大疾病保障特約です。
3大疾病保障を付ける場合、50歳超では「3大疾病50」が年0.25%、「3大疾病100」が年0.4%の上乗せです。満50歳以下なら無料の50%保障に、その年齢を超えると年0.25%かかるため、借入時の年齢がちょうど境目の人は、申し込みの時期も含めて検討する価値があります。
年齢が上がれば健康リスクも高まるため、上乗せ金利が上がるのはやむを得ない面があります。保障を手厚くしたい50歳超の方は、他行の団信とも比べて検討しましょう。たとえばソニー銀行の3大疾病保障特約付き団信は上乗せ年0.2%ですが、加入時の年齢が満50歳未満の方に限られます。
対面で相談・契約を行いたい方はSBIマネープラザ(所属銀行:ドコモSMTBネット銀行)
ワイド団信は年0.3%上乗せ・引受はSBI生命
持病や過去の病歴で通常の団信に加入できない人向けに用意されているのが「ワイド団信」です。ドコモSMTBネット銀行のワイド団信は年0.3%の上乗せ金利で、高血圧・糖尿病・肝炎などで通常の団信に入れなかった人でも加入できる場合があります。
ワイド団信には全疾病保障・3大疾病保障特約・先進医療特約は付きません。一方、重度ガン保険金前払特約は付きます(同行公式サイトの保障内容の記載による)。
もう一つの特徴は、引受保険会社が「SBI生命保険」である点です。ワイド団信の引受審査は保険会社ごとに基準が異なるため、ある保険会社で通らなかった人が、別の保険会社では通る可能性があります。
ワイド団信はクレディ・アグリコル生命が引き受ける銀行が目立ちます。そこで加入できなかった人は、SBI生命が引き受ける同行のワイド団信も選択肢になります。ワイド団信の仕組みはワイド団信の加入条件と上乗せ金利の解説でも詳しく整理しています。
団信に加入せずに借りる方法としては、団信の加入が任意のフラット35(住宅金融支援機構の新機構団体信用生命保険制度)もあります。
| 銀行 | ワイド団信の引受保険会社 |
auじぶん銀行 | ライフネット生命 |
イオン銀行 | イオン・アリアンツ生命 |
三菱UFJ銀行 | クレディ・アグリコル生命 |
みずほ銀行 | SOMPOひまわり生命 |
りそな銀行 | クレディ・アグリコル生命 |
ドコモSMTBネット銀行(WEB申込コース・対面) | SBI生命 |
「総コスト」で見る無料団信の比較:上乗せ0円で付く保障は銀行ごとに違う
団信は上乗せ金利=実質的な保険料です。同じ変動金利でも、団信の上乗せ幅が違えば総支払額は変わります。当編集部が主要ネット銀行などの公式情報を2026年9月に確認したところ、「上乗せ金利0円で付く保障」には各行で明確な違いがありました。
| 銀行 | 上乗せ0円で付く主な保障 | さらに手厚くする場合 |
|---|---|---|
| ドコモSMTBネット銀行 (スゴ団信) | 全疾病保障(全年齢)+3大疾病50%保障(満50歳以下) | 3大疾病100%保障(+年0.2%〜0.4%)、ワイド団信(+年0.3%) |
| auじぶん銀行 | がん・4疾病50%保障+全疾病長期入院保障(がん50%保障団信) | がん100%保障団信(+年0.05%)など |
| PayPay銀行 | 一般団信 | がん50%保障(+年0.1%)、がん100%保障(+年0.15%) |
| SBI新生銀行 | 一般団信、または全疾病保障付団信(2026年3月開始) | ガン保障付団信 など |
※2026年9月時点。各行の加入年齢・付帯条件はプランごとに異なります。
並べてみると、満50歳以下ならドコモSMTBネット銀行とauじぶん銀行は、がんを含む50%保障と長期の病気への保障を上乗せ0円で用意しています。PayPay銀行はがん保障を付けると上乗せが必要で、SBI新生銀行は全疾病保障付団信を上乗せ0円で選べます。
ただし、無料保障の中身は同じではありません。スゴ団信の全疾病保障は就業不能状態が続いたときに段階的に保障する設計で、auじぶん銀行の全疾病保障は長期入院(通算180日以上)を条件にしています。金利差だけでなく、支払条件まで含めて「自分に必要な保障が0円で付くか」を見比べることが大切です。
がん100%保障団信にする場合の上乗せは年0.05%です(2026年9月時点)。
よくある質問(スゴ団信・がん団信・ワイド団信)
Q. スゴ団信は上乗せ金利0円でどこまで保障されますか?
A. 全年齢で死亡・高度障害と全疾病保障が付きます。借入時の年齢が満50歳以下なら、がん・脳卒中・急性心筋梗塞の3大疾病で残高の50%を保障する「3大疾病50」も上乗せ0円です(2026年9月時点)。
Q. 40代でスゴ団信の3大疾病100を選ぶと上乗せ金利はいくらですか?
A. 借入時の年齢が満40歳以上〜満50歳以下なら年0.4%です。満40歳未満は年0.2%なので、40歳を境に倍になります。無料の3大疾病50との差額を総支払額で比べて選びましょう。
Q. 50歳を超えるとスゴ団信のがん保障は付きませんか?
A. 上乗せ0円の基本プランには3大疾病保障特約が付きませんが、重度ガン保険金前払特約と全疾病保障は付きます。がんを含む3大疾病保障を付けるなら、50%保障で年0.25%、100%保障で年0.4%の上乗せが必要です。
Q. 持病があってスゴ団信に入れない場合はどうなりますか?
A. 告知の内容によっては、年0.3%上乗せの「ワイド団信」での査定結果になる場合があります。ワイド団信は全疾病保障・3大疾病保障・先進医療特約が付かない点に注意してください。
Q. 金利と団信、どちらを優先すべきですか?
A. 「表面金利+団信の上乗せ金利」を実質の金利として比べるのが基本です。必要な保障が0円で付くなら、表面金利がわずかに高くても総額で有利になることがあります。十分な医療保険・がん保険に入っている人は、団信を最小限にする考え方もあります。
まとめ:スゴ団信は満50歳以下の無料保障が厚く、40歳・50歳の境目で上乗せが変わる
スゴ団信は、満50歳以下ならがんを含む3大疾病50%保障と全疾病保障を上乗せ0円で備えられる点が最大の特徴です。先進医療特約(通算1,000万円まで)や重度ガン保険金前払特約など、治療中の負担を軽くする特約も付きます。
一方で、上乗せ金利は年齢で段階的に変わります。3大疾病100は40歳以上で年0.4%、50歳超は3大疾病50も年0.25%です。借入時の年齢が境目に近い人ほど、プランごとの総支払額を計算してから選びましょう。
金利や事務手数料を含めた商品全体の条件はドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの総コスト解説で、注意したい点は同行の住宅ローンの落とし穴・デメリットで確認できます。他行と比べる場合は、ソニー銀行とauじぶん銀行のがん団信の比較も参考になります。
団信の保障内容・上乗せ金利・支払条件は改定されることがあるため、申し込み前に各金融機関の公式サイトでご確認ください。
スゴ団信で申し込む方法は、ドコモSMTBネット銀行のWEB申込コースと、全国の主要都市に店舗があるSBIマネープラザ(所属銀行:ドコモSMTBネット銀行)の対面相談コースの2つです。(両者の住宅ローンに同時に申し込むことはできません)
