

インターネット専業のソニー銀行の住宅ローンは、住宅ローン専門金融機関のSBIアルヒ(旧ARUHI)の直営店で、対面で相談・申し込みができます。2016年11月の提携開始から続いているしくみで、2026年8月時点でもソニー銀行・SBIアルヒ双方の公式サイトで案内されています(ソニー銀行はSBIアルヒを、自社を所属銀行とする銀行代理業者として掲載しています)。
ネット銀行の住宅ローンは金利や諸費用の面では魅力的でも、手続きがウェブ中心のため「誰かに確認しながら決めたい」という人には不安が残りがちです。ネット銀行の条件と対面サポートを両立できるのが、この提携を使う最大の利点といえます。新規借り入れだけでなく、借り換えの相談にも対応しています。

ソニー銀行の住宅ローンを相談できるSBIアルヒ店舗
ソニー銀行の住宅ローンは、東京・大阪・名古屋・札幌・仙台・横浜・広島・福岡など、全国の主要都市にあるSBIアルヒの直営店で相談できます。ただし店舗の新設・移転・閉店があり、店舗によってはソニー銀行の商品を取り扱っていない場合があることがソニー銀行の公式ページにも明記されています。来店前に、最寄りの取扱店と来店予約をSBIアルヒ公式サイトの店舗一覧で確認してください。来店予約は公式サイトから24時間受け付けています。
もうひとつ、来店前に知っておきたい実務上のポイントがあります。ソニー銀行は「住宅ローンのお申し込み以降のお手続きはインターネットを通じて行っていただきます」と案内しており、対面で相談はできても、申し込み・書類提出・契約そのものはウェブで進めるという建て付けです。相談の場ですべての手続きが片付くわけではないので、自宅などでインターネットを使える環境を用意しておきましょう。
相談前に押さえたい「3つのタイプ」と事務手数料の違い
ソニー銀行の住宅ローンは、金利の引き下げ幅と事務手数料の組み合わせが異なる3つの商品で構成されています。店頭で相談するとき、最初に決めることになるのがこの選択です。
| 商品 | 取扱手数料(税込) | 性格 |
|---|---|---|
| 変動セレクト住宅ローン | 融資金額の2.20% | 変動金利の引き下げ幅が大きい。完済まで住み続ける前提で総返済額を抑えたい人向け |
| 固定セレクト住宅ローン | 融資金額の2.20% | 固定金利の引き下げ幅が大きい。返済額を確定させつつ金利水準も抑えたい人向け |
| 住宅ローン | 44,000円(定額) | 金利はやや高めだが初期費用が小さい。数年で住み替える可能性がある人向け |
※取扱手数料はソニー銀行公式サイトの記載(2026年8月時点)。このほかに登記費用などの実費がかかります。
定率型(2.20%)は借入額が大きいほど手数料の金額も比例して増えるのに対し、定額型は借入額が変わっても44,000円のままです。金額の開きは想像以上に大きくなります。
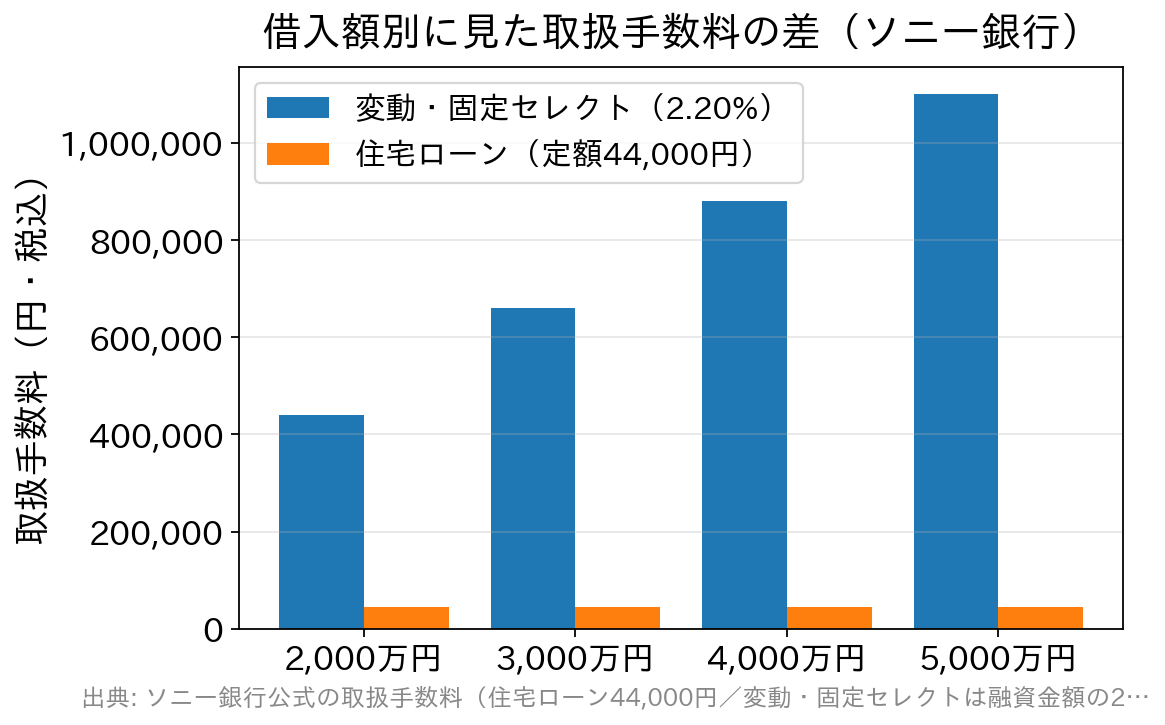
3,000万円を借りるなら、定率型は660,000円(税込)、定額型は44,000円(税込)で、その差は約62万円です。この差を上回るだけの金利差が返済期間を通じて生まれるかどうかが判断の分かれ目になります。返済期間が長く繰上返済の予定も少ないほど金利差の効果が積み上がるため定率型が有利になりやすく、逆に数年で住み替える・早期に完済する見込みがあるなら定額型の初期費用の軽さが残りやすい、という関係です。店頭では「金利がいくらか」ではなく、自分の返済年数を前提にした総支払額でどちらが低いかを試算してもらいましょう。
諸費用の「0円」が多いのもソニー銀行の特徴
ソニー銀行は公式サイトで、借入時の保証料・団体信用生命保険料・印紙代(電子契約のため)、借入後の繰上返済手数料・変動から固定への金利変更手数料がいずれも0円であることを掲げています。総コストで比べるときは事務手数料だけを見るのではなく、こうした借りたあとに発生しうる費用まで含めて確認すると判断を誤りません。
団信は上乗せ0円の「がん団信50」から選べる
団体信用生命保険は、がんと診断確定された場合に住宅ローン残高の50%が保障される「がん団信50」が、金利の上乗せなし(0円)で付帯します(加入には所定の審査・年齢などの条件があります)。さらに年0.100%の金利上乗せで、がん診断確定時に住宅ローン残高が0円になり給付金100万円も受け取れる「がん団信100」を選ぶこともできます。
上乗せ0.100%が総返済額をどれだけ押し上げるかは、借入額と期間によって変わります。手数料と同じく、団信も「上乗せ金利の総額」で比べるのが後悔しない選び方です。最新の金利・手数料・団信の内容は、ソニー銀行・SBIアルヒの公式サイトでご確認ください。
対面で相談できる窓口はSBIアルヒだけではない
ソニー銀行の公式ページを見ると、同行を所属銀行とする銀行代理業者は複数あり、SBIアルヒはそのうちの1社です。2026年8月時点では、ソニー生命保険、ソニーライフ・コミュニケーションズ、ゆうちょ銀行、ブロードマインド、スターツ証券、カスタマーリンクス、日本モーゲージサービス、GAIA、Fan、FPバンク、ファイナンシャルアライアンスなどが案内されています。
窓口によって取扱商品の範囲(住宅ローンだけか、預金なども含むか)や、来店のみか訪問にも応じるかが異なります。公式ページ上、SBIアルヒは「店舗」での相談として掲載されています。住宅ローン専業のスタッフに聞きたいのか、家計全体のライフプランから相談したいのかによって、選ぶべき窓口は変わります。
なお、SBIアルヒの店舗では自社の【フラット35】に加えて、ソニー銀行以外の提携銀行の住宅ローンも取り扱っています。たとえばSBI新生銀行は公式サイトで、SBIアルヒの取扱店舗で同行の住宅ローンの店頭相談を無料で受けられると案内しています。SBI新生銀行は保証料・一部繰上返済手数料が0円、一般団信の上乗せも0円という費用面の分かりやすさがあり、店舗とオンラインの両方で手続きを進められる点も含めて、ソニー銀行と並べて検討する価値のある選択肢です。1回の来店で複数行を横並びに比較できるのは、対面窓口を使う実利といえます。
相談に行く前のよくある疑問
Q. SBIアルヒの店舗で申し込むと、ソニー銀行の金利や手数料は変わりますか?
SBIアルヒは公式サイトで、ソニー銀行以外の銀行代理業者としての媒介では手数料等が異なる場合があるため詳細は取扱店舗で確認するよう案内しています。ウェブから直接申し込む場合と条件が同じとは限らないので、相談の場で「この店舗経由で申し込んだ場合の金利・事務手数料」を必ず確認してください。
Q. 借入額や返済期間の上限はどのくらいですか?
ソニー銀行は公式サイトで借入期間は最長50年、借入金額は最大3億円と案内しています(SBIアルヒの商品ページでは融資額500万円以上3億円以下と記載)。期間を延ばせば毎月の返済額は下がりますが、そのぶん総利息は増え、完済時の年齢も上がります。長期の借り入れを検討するときは、完済時年齢と定年後の返済原資まで含めて相談しましょう。
Q. 自営業や転職直後でも相談できますか?
相談自体は可能ですが、審査基準は金融機関ごとに異なり、ソニー銀行の住宅ローンにも同行所定の条件と審査があります。自営業・個人事業主や勤続年数が短い場合は、収入の見方に金融機関ごとの差が出やすい領域です。1行だけで判断せず、審査の考え方が異なる商品(全期間固定の【フラット35】など)も含めて比較できることが、複数商品を扱う店舗窓口を使う意味でもあります。申し込み条件の詳細は、必ず公式の商品詳細説明書で確認してください。
