七十七銀行の住宅ローンで最初に決めるのは金利タイプではなく、「金利重視プラン(融資手数料型)」と「セレクトプラン(通常型)」のどちらを選ぶかです。この選択で、諸費用が事務手数料として出ていくのか保証料として出ていくのかが変わり、総支払額の形そのものが決まります。
そして総額を左右するのが保証料率で、公式の商品概要説明書によれば所要資金に対する借入割合等によって年0.100%〜年0.500%が適用されます。金利の0.010%を削る努力より、この幅のどこに着地するかのほうが効きます。
七十七銀行は宮城県仙台市に本店を置く地方銀行で、「しちしち」の愛称で県民に親しまれています。開発融資・不動産投資には慎重な姿勢で知られる堅実経営の銀行です。以下、プラン選択・金利・保証料・返済額が動く仕組み・審査の数字の順に、諸費用まで含めた総コストの視点で整理します。
プランは3通り。どれを選ぶかで諸費用の出口が変わる
七十七銀行の公式サイトでは、77住宅ローン(マイホーム口)の商品タイプが「金利重視プラン(融資手数料型)」と「セレクトプラン(通常型)」の2系統に分かれ、セレクトプランはさらに保証料の払い方で2つに分かれます。実質的には3通りの選択肢です。
| プラン | 取扱手数料(1件あたり・税込) | 保証料の扱いと向く人 |
|---|---|---|
| 金利重視プラン(融資手数料型)〔対面/WEB〕 | 借入金額×2.20% | 保証料は金利に含まれる。適用金利はセレクトプランより低い。借入当初は変動金利のみの取扱い |
| セレクトプラン(通常型)・保証料一括支払〔対面のみ〕 | 55,000円 | 融資時に保証料を一括支払い。繰上返済時に一部返戻される場合あり。繰上返済で早く返したい人向け |
| セレクトプラン(通常型)・保証料分割支払〔対面のみ〕 | 55,000円 | 金利に保証料率(年0.100%〜0.500%)を上乗せ。初期費用を抑えたい人向け |
注意したいのは、金利がいちばん低い金利重視プランは、借入当初は変動金利しか選べない点です。最初から固定で組みたい人は、金利の高いセレクトプランを選ぶことになります。「低金利のプランがあるから」と固定希望者が前提を置き違えると、見積りが大きくずれます。
またWEB申込ができるのは融資手数料型だけで、セレクトプランの仮審査はローンセンターまたは営業店窓口での申込みになります。詳細は七十七銀行 公式「77住宅ローン(マイホーム口)」に掲載されています。
2026年9月1日現在の金利
公式のローン金利一覧(2026年9月1日現在)に掲載された店頭表示金利は次のとおりです。実際の借入れには引下げ後の金利が適用され、審査結果や取引内容によって変わります。
| 金利タイプ | 店頭表示金利(2026年9月1日現在) | 備考 |
|---|---|---|
| 変動金利型(固定金利選択特約付) | 年3.125% | 返済期間は3年以上40年以内 |
| 固定金利(2年) | 年3.300% | 固定期間終了後に変動か固定かを再選択 |
| 固定金利(3年) | 年3.350% | 同上 |
| 固定金利(5年) | 年3.950% | 同上 |
| 固定金利(10年) | 年4.500% | 同上 |
| 固定金利型(全期間固定) | 年5.040% | 返済期間は3年以上25年以内 |
| 〈七十七〉フラット35(20年以下・融資率9割以下) | 年3.140% | 9割超は年3.250% |
| 〈七十七〉フラット35(20年超・融資率9割以下) | 年3.460% | 9割超は年3.570% |
セレクトプランの当初固定金利コースについては、公式の金利表(2026年9月1日現在)に当初2年 年2.400%、当初3年 年2.450%、当初5年 年2.800%、当初10年 年3.300%が示されており、当行所定の条件を満たすとさらに年0.300%〜0.400%の引下げが加わります。当初固定期間の終了後は、変動金利型の金利から年0.500%の引下げが適用されます。
ただし当初固定期間が終わった後の金利は、その時点の金利情勢で上下します。当初10年 年3.300%という数字は、11年目以降も同じ水準が続く約束ではありません。数字は七十七銀行 公式「ローン金利一覧」で更新されます。
保証料は年0.100%〜0.500%。借入割合で決まる
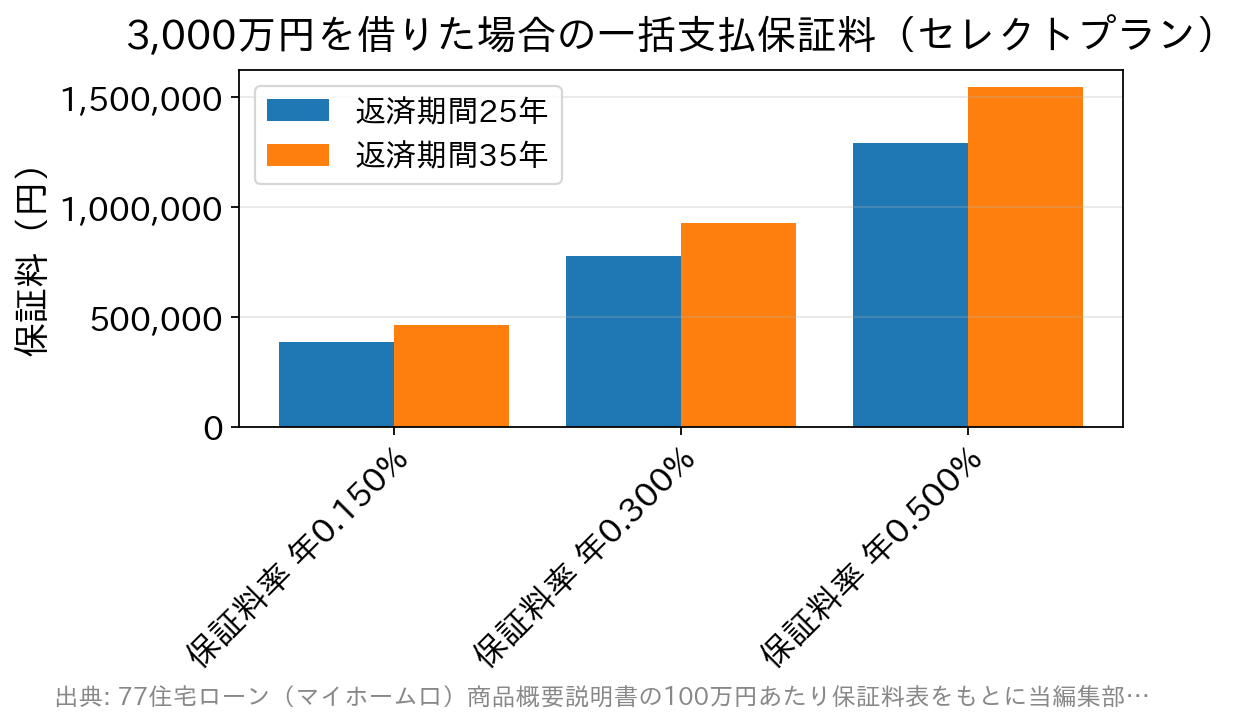
商品概要説明書によれば、保証料率は所要資金に対する借入割合等によって年0.100%から年0.500%が適用されます。一括支払方式の場合は年0.150%からで、融資金額100万円あたりの保証料が期間別に定められています。
3,000万円を借りると、期間25年なら年0.150%で約38.8万円、年0.500%で約129.4万円。期間35年に延ばすと約46.4万円〜約154.6万円まで膨らみます。同じ借入額でも、審査で決まる料率と返済期間の組み合わせで百万円単位の差が出るということです。
一括支払方式は一定の割引が適用されるため、分割支払方式より支払総額は少なくなります。加えて繰上返済時に一部が返戻される場合もあるため、手元資金に余裕があり、繰上返済も考えているなら一括支払が有利になりやすい構図です。
一方、融資手数料型は3,000万円なら手数料が66万円(税込)。こちらは繰上返済しても返戻はありません。早期完済の予定があるかどうかで、有利不利がはっきり分かれます。
変動金利の見直しは年2回、返済額に届くのは6月と12月
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げる方針を決定しました。この方針の適用は2026年9月24日からです(日本銀行 金融市場調節方針の変更について)。ただし、これが返済額に届くまでには段階があります。
七十七銀行の変動金利型は、商品概要説明書によれば毎年4月1日および10月1日現在の変動金利型住宅ローン金利を基準として利率が変動し、新しい利率の適用日は6月・12月の約定返済日の翌日以降(ボーナス返済併用の場合は6月・12月以降最初に到来するボーナス返済日の翌日以降)と定められています。
さらに返済額そのものには歯止めがあります。利率の変更は年2回行われても、返済額は5年間変更されません。5年ごとに新しい返済額を再計算しますが、増える場合も前回の25%増が上限です。
この仕組みは負担を平準化してくれる一方、利息の未回収分が先送りされるという側面も持ちます。当初の借入期間が満了しても未返済残高や未払利息が残っている場合は、原則として期日に一括で支払うと明記されている点は、金利上昇局面では意識しておくべきでしょう。
審査で見られる3つの数字
商品概要説明書が明示している条件は、金額ではなく年齢・勤続・年収の3つに集約されます。
- 年齢…18歳以上70歳以下で、完済時年齢が80歳以下(親子二世代型の場合、親の完済時年齢は問わない)
- 勤続・営業年数…勤続年数1年以上、営業年数3年以上
- 年収…前年の税込年収(自営業の場合は申告所得)が150万円以上で、引き続き返済に見合った安定した収入があること
年収の下限150万円は高い水準ではありません。むしろ効いてくるのは勤続・営業年数のほうで、転職して1年未満の方、開業から3年未満の自営業の方は、この時点で条件を満たしません。転職・開業を控えている方は、申込みのタイミングそのものを設計し直す価値があります。
なおWEB申込には「宮城県在住であり、当行ローンセンターへの来店が可能な方」という要件があり、契約の際は来店が必要です。県外に住みながらネットだけで完結させることはできません。
団信は9種類。年齢制限がプラン選択の実質的な壁になる
一般団信の保険料は銀行負担で、金利上乗せはありません。特徴的なのは保障の選択肢の多さで、疾病保障に加えて債務返済支援保険や失業信用費用保険まで用意されているのは他行にあまり例がありません。
ただし総コストの観点で重要なのは上乗せ金利より年齢制限です。がん系・3大疾病系の保障は加入時50歳以下、3大疾病団信とライフサポート団信は完済時年齢75歳以下という条件が付きます。40歳で35年ローンを組むと完済時は75歳ちょうど、41歳なら76歳となり、これらの保障は選べなくなる計算です。
| 七十七銀行の住宅ローン 団信と特約などの保障 | |||
|---|---|---|---|
| 保障の種類 | 必要な金利 | 加入年齢/完済時年齢 | 保障内容 |
| 一般団信 (団体信用生命保険) | 上乗せなし | 18歳以上70歳以下/80歳以下 | 死亡または所定の高度障害となった場合に住宅ローン残高が0円になる保障です。 |
| がん保険特約付 | 0.200%上乗せ | 18歳以上50歳以下/80歳以下 | 団信の保障に加え、がんと診断確定された場合に住宅ローン残高が0円になる保障です。 |
| 3大疾病団信付 | 0.300%上乗せ | 18歳以上50歳以下/75歳以下 | 団信の保障に加え、がんの診断確定、急性心筋梗塞・脳卒中で所定の状態になった場合に住宅ローン残高が0円になる保障です。 |
| ライフサポート団信 (全傷病保障)付 | 0.350%上乗せ | 18歳以上50歳以下/75歳以下 | 3大疾病の保障に加え、けがや病気(全傷病)による就業不能状態が継続した場合に住宅ローン残高が0円になる保障です。 |
| ダブルサポート団信付 | 0.350%上乗せ | 18歳以上50歳以下/80歳以下 | 死亡・高度障害、がん、3大疾病に加え、高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎による保障、就業不能保障、入院一時金・がん診断一時金まで備える最も幅広い保障です。 |
| 連生団信付 | 0.200%上乗せ | 18歳以上70歳以下/80歳以下 | 夫婦または所定の書類を提出できる同性パートナー同士の連帯債務で、どちらか一方が支払事由に該当した場合に住宅ローン残高が0円になる保障です(連生がん団信付は0.400%上乗せ・18歳以上50歳以下)。 |
| 債務返済支援保険付 | 0.200%上乗せ | 18歳以上70歳以下/75歳以下 | 病気・けがによる長期療養時に最長3年間の返済を補償。地震津波被害等の災害に備えた天災危険補償特約付きの保険です。 |
| 失業信用費用保険付 | 0.200%上乗せ | 18歳以上70歳以下/80歳以下 | 1ヶ月を超える失業時に、最長12ヶ月の返済をカバーする保険です。ボーナス月の返済もカバーします。 |
| ワイド団信 (引受条件緩和型団信)付 | 0.300%上乗せ | 18歳以上70歳以下/80歳以下 | 健康上の理由で通常の団信に加入できない方向けに、引受条件を緩和した団信です。 |
同性パートナー同士の連帯債務で申し込む場合は、連生団信または連生がん団信への加入が必須とされています。連生がん団信は加入時50歳以下が条件になるため、年齢によっては選べる組み合わせが限られる点も押さえておきたいところです。
おまとめを使うと、住宅ローン控除の対象外になる部分がある
77住宅ローンは、他金融機関の教育関連資金・自動車関連資金の借換え(おまとめ)にも使えます。家具・家電購入資金と合わせて最大500万円までという枠です。便利な一方で、商品概要説明書には見落とせない注意が2つ書かれています。
ひとつはおまとめ部分の残高は住宅借入金等特別控除(住宅ローン控除)の対象外になること。年末残高等証明書には住宅取得資金等にかかる借入残高のみが表示されます。もうひとつは、資金使途に住宅関連資金以外が含まれるため、個人民事再生時の住宅資金特別条項が適用にならない可能性があることです。
金利の低い住宅ローンにまとめれば毎月の負担は軽くなりますが、控除額の減少と、万一のときの保護の弱まりという代償がついてきます。おまとめ額が大きいほど影響も大きくなるため、試算段階で控除の差額まで含めて比べてください。
七十七銀行以外もあわせて検討する
七十七銀行の住宅ローンは、対面でじっくり相談でき、保障のラインナップが厚いのが強みです。とくに債務返済支援保険や失業信用費用保険まで選べる点は、収入が途切れるリスクを重く見る人に向いています。
一方で店頭表示金利の水準と保証料負担を踏まえると、総コストではネット銀行が有利になるケースもあります。たとえばドコモSMTBネット銀行(旧・住信SBIネット銀行)は、けがや病気に備える全疾病保障が金利上乗せなしで付帯します。
対面とオンラインの両方で手続きできる銀行を探すならSBI新生銀行も候補です。保証料0円・一部繰上返済手数料0円・一般団信の保険料0円と諸費用の体系がシンプルで、事務手数料は借入金額×2.20%(税込)の定率型。保証料率の幅に総額が振り回されないのは、七十七銀行のセレクトプランとは対照的な設計です。
同じ「定額手数料+保証料」型の地方銀行と比べたい方は、八十二長野銀行の住宅ローン|審査・保証料・団信を総コストで解説や横浜銀行の住宅ローン|金利・手数料・団信を総コストで解説、千葉銀行の住宅ローン|審査・保証料・団信を総コストで解説もあわせてご覧ください。
七十七銀行の住宅ローンによくある質問
Q. 金利重視プランなら固定金利も選べますか?
A. 借入当初は変動金利のみの取扱いです。公式の商品概要説明書でも、融資手数料型は変動金利型のみと明記されています。当初から固定で組みたい場合は、適用金利がやや高いセレクトプラン(通常型)を選ぶことになります。
Q. 宮城県外に住んでいてもWEBで申し込めますか?
A. WEB申込の要件は「宮城県在住であり、七十七銀行のローンセンターへの来店が可能な方」で、契約の際は来店が必要です。要件を満たさない場合は店頭申込みが案内されます。
Q. 転職して半年ですが申し込めますか?
A. 商品概要説明書の条件は勤続年数1年以上(自営業の方は営業年数3年以上)です。勤続半年の時点では条件を満たさないため、勤続1年を超えてから申し込むか、ローンセンターで個別に相談することになります。
Q. 教育ローンや自動車ローンをまとめると住宅ローン控除はどうなりますか?
A. おまとめ部分の残高は住宅ローン控除の対象外です。年末残高等証明書には住宅取得資金等にかかる残高のみが表示されます。また、個人民事再生時の住宅資金特別条項が適用にならない可能性もあるとされています。
まとめ|プラン選択と保証料率で、同じ金利でも総額が変わる
七十七銀行の住宅ローンで判断を分けるのは、3通りのプランのどれを選ぶかと、審査で決まる保証料率がどこに着地するかの2点です。保障の厚さと対面相談のしやすさは確かな強みですが、それは金利の数字とは別の軸にあります。
固定を希望するか、繰上返済を予定しているか、転職や開業の時期はいつか——この3つを先に決めてから仮審査に進むと、提示された条件の意味が読めるようになります。
本記事の金利・条件は2026年9月時点で公式サイトおよび商品概要説明書(2024年10月1日現在適用中)を確認した内容です。金利は毎月見直されるため、申込前に最新の適用金利を公式サイトでご確認ください。
参考・出典
- 七十七銀行 公式「ローン金利一覧」(2026年9月1日現在)
- 七十七銀行 公式「77住宅ローン(マイホーム口)」
- 77住宅ローン(マイホーム口)商品概要説明書(PDF)
- 七十七銀行 公式「住宅ローンに関連した保険」
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日・PDF)
- 投稿タグ
- 地方銀行