
リバースモーゲージは、自宅に住み続けたまま、その自宅を担保に資金を借りる仕組みです。毎月の支払いは不要か利息のみで、元金は契約者が亡くなったときに自宅の売却か相続人の一括返済で清算します。老後資金の選択肢として注目される一方、金利・不動産価格・寿命という3つの不確実性を抱え込む商品でもあり、毎月の支払いの軽さだけで判断すると総コストで後悔しやすい商品です。仕組み・公的制度・住宅金融支援機構の「リ・バース60」の違いと、金利の見方まで順に整理します。
リバースモーゲージとは?
リバースモーゲージとは、「持ち家を担保に老後の資金を受け取れるローン」です。
自宅に住みながら、その自宅を担保にお金を受け取り、老後の生活資金を一括または年金のような形で借りられるサービスです。提供しているのは、銀行などの民間金融機関のほか、都道府県の社会福祉協議会(公的制度)もあります。
原則として「借りたお金を毎月現金で返す必要はありません(返すことも可能です)」。契約者が亡くなった時に、担保として差し出した自宅や土地を売却して清算する仕組みになっています。通常の住宅ローンが「借りて、働きながら返していく」のに対し、返済の流れが逆になることから「リバース(逆)モーゲージ(抵当)」と呼ばれます。
リバースモーゲージという商品は海外では一般的ですが、日本では「代々受け継いできた土地を手放したくない」「子孫に少しでも資産を残してあげたい」という気持ちが強く、長らくあまり広がりませんでした。
ただし、高齢化・長寿化で「持ち家はあるが現金は少ない」という世帯が増えたことで、家を手放さずに現金を確保する手段としてリバースモーゲージに注目が集まりつつあります。
リバースモーゲージのメリット
- 自宅や土地などの不動産を所有していても現金収入が少ない高齢者にとっては、毎月生活資金を受け取れるため、年金を補完する形で余裕のある老後生活を送りやすくなる。
- 住み慣れた自宅を手放すことなく融資が受けられ、契約者本人が亡くなった時点で自宅を売却して清算するため、相続人がいない場合などは特にメリットが大きい。
- 毎月の支払いがない(または利息のみの)契約が多く、年金収入中心の家計でも資金を確保しやすい。
リバースモーゲージのデメリット・注意点
- 金利上昇リスク:契約後に金利が上昇した場合、利息の負担が増え、担保割れをおこすおそれがある(変動金利型の商品が中心のため、金利のある時代には特に注意が必要です)。
- 不動産価格の下落リスク:不動産価格が予想以上に下落した場合、融資限度額が見直されたり、担保割れをおこす可能性がある。
- 長生きリスク:長寿化で借入期間が延びると、生存中に融資限度額に達し、それ以上借りられなくなる可能性がある。
- 家族の同意:亡くなった後に自宅を売却する前提の契約のため、多くの商品で推定相続人(配偶者や子など)の同意が求められる。家族間で方針がそろっていないと契約が難しい。
また、日本では伝統的に「子供が親の面倒を見る」「親の家の後を継ぐ」という考え方が根強く、自宅を担保に生活資金を借りるという発想になじみにくい国民性も、普及があまり進まない一因と考えられています。だからこそ、利用を検討する場合は家族を交えて「家を最終的にどうするか」を先に話し合っておくことが大切です。担保に入れた自宅が最後にどう扱われるかという点では、通常の住宅ローンで契約者が亡くなった場合の扱い(団信で住宅ローン残高が清算される仕組み)と比べてみると違いがはっきりします。
公的なリバースモーゲージ「不動産担保型生活資金」
公的制度としては、平成15年4月に導入された「長期生活支援資金貸付制度」が前身で、現在は生活福祉資金貸付制度の「不動産担保型生活資金」として運用されています。仕組みはリバースモーゲージと同じで、実施主体は都道府県社会福祉協議会、申込み先は市区町村の社会福祉協議会です。
この不動産担保型生活資金は、現在所有し居住している自宅に今後も住み続けたいと考えている低所得の高齢者世帯に対して、その不動産を担保に生活資金を貸し付ける制度です。毎月一定額を受け取り、最後に不動産を処分して貸付金を清算します。
民間商品と比べたときの特徴は、条件が国の通知で全国共通に定められている点です。貸付限度額は不動産の評価額の概ね7割(集合住宅の場合は概ね5割)が基準、貸付利率は年3.000%または当該年度4月1日時点の銀行の長期プライムレートのいずれか低いほうを基準に、都道府県社会福祉協議会の会長が年度ごとに定めるという枠組みです(厚生労働省「生活福祉資金貸付条件等一覧」)。つまり金利の上限が制度側であらかじめ抑えられているのが公的制度の強みで、そのかわり所得などの利用条件があります。詳細はお住まいの市区町村の社会福祉協議会に確認してください。なお、生活保護が必要な世帯向けには「要保護世帯向け不動産担保型生活資金」という別枠も用意されています。
住宅資金が目的なら「リ・バース60」という選択肢も
「生活費ではなく、住まいの建て替えやリフォーム、住み替えの資金がほしい」という場合には、住宅金融支援機構と民間金融機関が提携して提供するリバースモーゲージ型住宅ローン「リ・バース60」という選択肢があります(住宅金融支援機構【リ・バース60】)。申込実績は2025年3月末現在で累計8,000件を超えています。
リ・バース60は毎月の支払いが利息のみで、元金は契約者が亡くなったときに、相続人による一括返済または担保物件(住宅および土地)の売却で清算します(連帯債務で借りた場合は、主債務者と連帯債務者がともに亡くなられたときです)。資金使途は住宅の建設・購入(セカンドハウスを含む)、リフォーム、住宅ローンの借換え、サービス付き高齢者向け住宅の入居一時金など住宅関連に限定されており、生活資金や投資用物件の取得資金には使えません。ここが、生活費にも使える一般的なリバースモーゲージとの決定的な違いです。
融資限度額は担保評価額(住宅および土地)の50%または60%で、1億2,000万円以下かつ所要資金以内です。年齢が満50歳以上満60歳未満の場合は担保評価額の30%、担保とする住宅が長期優良住宅で年齢が満60歳以上の場合は55%または65%になります。
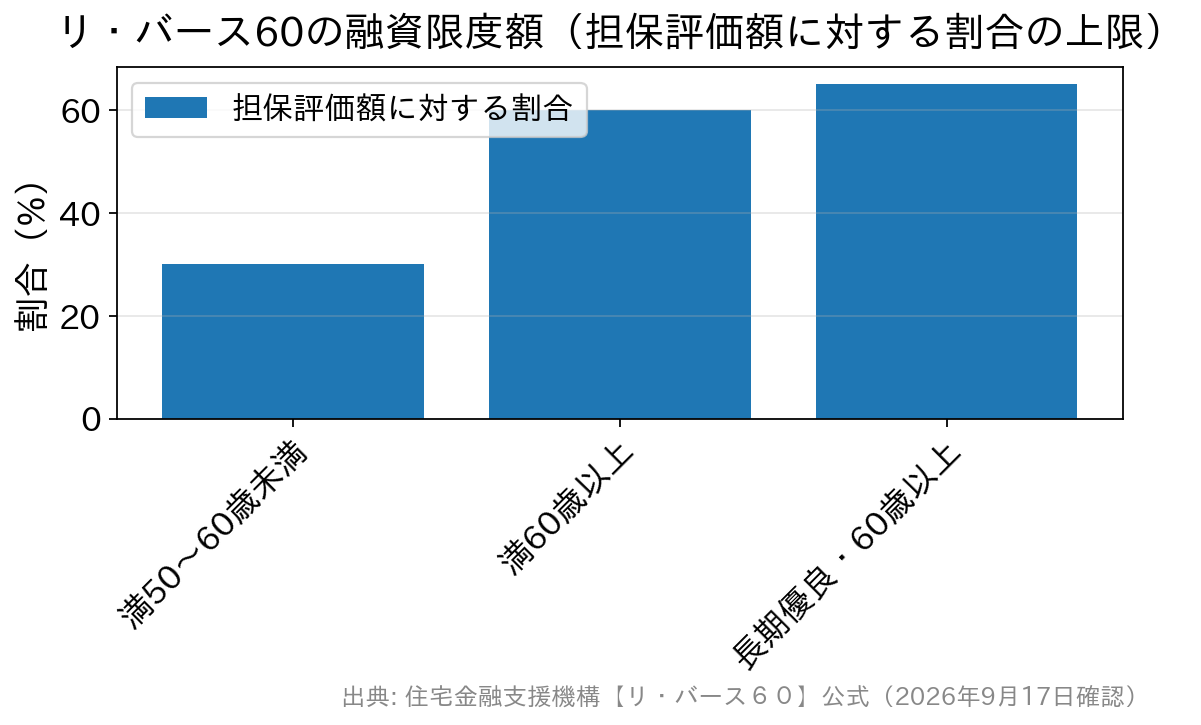
なお利用できる年齢・資金使途・融資限度額などの商品内容は、取扱金融機関ごとに異なります。同じ「リ・バース60」でも窓口によって条件が変わる、という前提で比べる必要があります。
「見えないコスト」はノンリコース型の税金にある
リ・バース60には、亡くなった後に担保物件を売却しても債務が残った場合に相続人が不足分を返済しなくてよい「ノンリコース型」と、返済が必要な「リコース型」があります。機構によると2025年度の申込みの約99%がノンリコース型で、全期間固定金利タイプはノンリコース型のみの取り扱いです。
ここで見落とされやすいのが税金です。機構は公式に、ノンリコース型で返済が不要となった残債務分は債務免除益とみなされ、一時所得が発生して所得税等が課税される可能性があると注意喚起しています(税務署や税理士への相談を案内)。相続人が「返さなくてよい」のは事実でも、税負担という別の形で残る可能性がある——総コストで考えるなら、ここまで含めて家族と共有しておきたいポイントです。
リ・バース60の金利は誰が決めるのか
「リ・バース60の金利を比較したい」と思ったとき、まず押さえるべきは金利は機構が一律に決めるのではなく、取扱金融機関がそれぞれ設定するという点です。機構も公式に「金利、ご利用条件などの取扱いは金融機関により異なる場合があります」と明記しています。フラット35のように全国一律の金利表があるわけではないので、比較は「取扱金融機関一覧」から候補を絞り、各行の提示条件を並べるという手順になります。
金利タイプは変動金利タイプと全期間固定金利タイプがあり、前述のとおり全期間固定はノンリコース型のみです。リバースモーゲージは元金が減らないまま利息を払い続ける構造なので、金利上昇の影響が通常の住宅ローンより長く効きます。当初の低さより「上がったときにどうなるか」で選ぶ商品だと考えたほうが安全です。金利タイプの選び方そのものは当初引下げと全期間引下げの違いの考え方が参考になります。
また、耐震改修工事をする場合は、地方公共団体の補助金と対象証明書の交付を前提に、機構が利子補給を行う「【リ・バース60】耐震改修利子補給制度」(変動金利・2025年2月リリース、取扱金融機関は順次拡大)も用意されています。
住宅ローンの借換えに使うときの条件
リ・バース60は既存の住宅ローンの借換えにも使えます。返済中の住宅ローンを利息のみの支払いに切り替えられるため、年金生活に入って毎月の返済が重くなったケースで検討されます。ただし機構の条件として、当初の住宅ローンの貸付けが行われた日から1年以上経過していること、借入申込日において既存の住宅ローンの直近12回分の返済に延滞がないこと、既存の住宅ローンのいずれかの債務者と借換え後の債務者が同じであることが求められます。延滞があると使えないため、「返済が苦しくなってから」では間に合わないことがある点に注意してください。全期間固定で借り換える選択肢としては、フラット35の仕組みと総コストも並べて検討する価値があります。
3つの仕組みの違いを比較
| 比較の観点 | 民間のリバースモーゲージ | 不動産担保型生活資金(公的) | リ・バース60 |
|---|---|---|---|
| 主な対象 | おおむね50〜60歳以上(金融機関により異なる) | 低所得の高齢者世帯 | 原則満60歳以上(満50歳以上60歳未満も限度額30%で利用可) |
| 資金使途 | 生活資金など幅広い(商品による) | 生活資金 | 住宅の建設・購入・リフォーム・借換え等の住宅関連に限定(生活資金・投資用物件は不可) |
| 毎月の支払い | なし〜利息のみ(商品による) | なし(契約終了時に清算) | 利息のみ |
| 融資(貸付)限度額 | 商品により異なる | 不動産評価額の概ね7割(集合住宅は概ね5割)が基準 | 担保評価額の50%または60%(1億2,000万円以下・所要資金以内) |
| 金利の決まり方 | 各金融機関が設定(変動中心) | 年3.000%または長期プライムレートの低いほうを基準に都道府県社協が年度ごとに決定 | 取扱金融機関が設定(変動/全期間固定) |
| 窓口 | 銀行など民間金融機関 | 市区町村の社会福祉協議会 | 住宅金融支援機構と提携する金融機関 |
リバースモーゲージのよくある疑問
Q. 自宅を売却してもローンが残ったら、家族が返済するのですか?
A. 契約の型によります。「リコース型」は不足分を相続人が返済する必要がありますが、「ノンリコース型」は担保物件の売却代金を超える返済を求められません。ただしノンリコース型では、返済が不要になった残債務分が債務免除益として一時所得と扱われ、所得税等が課税される可能性があります。契約前にどちらの型かを確認し、税金の扱いは税務署や税理士に相談してください。
Q. リ・バース60の金利はどこで比較すればいいですか?
A. 金利は住宅金融支援機構が一律に決めるのではなく、取扱金融機関がそれぞれ設定します。フラット35のような全国一律の金利表はないため、機構サイトの取扱金融機関一覧で地域の候補を絞り、各行の金利タイプ(変動/全期間固定)と提示金利、リコース型かノンリコース型かをそろえて比べるのが実務的です。
Q. いま返済中の住宅ローンをリ・バース60に借り換えられますか?
A. 借換えは資金使途に含まれています。条件として、当初の住宅ローンの貸付日から1年以上経過していること、借入申込日に既存ローンの直近12回分の返済に延滞がないこと、既存ローンのいずれかの債務者と借換え後の債務者が同じであることが必要です。延滞が生じると条件を満たせなくなるため、検討は早めが安全です。
Q. 生活費に使いたい場合もリ・バース60は使えますか?
A. 使えません。リ・バース60の資金使途は住宅関連に限定されており、生活資金や投資用物件の取得資金には利用できません。生活資金が目的なら、民間のリバースモーゲージ商品か、低所得の高齢者世帯であれば社会福祉協議会の不動産担保型生活資金が検討対象になります。
Q. どんな家でも担保にできますか?
A. 一般に、担保評価が一定額以上の戸建て(土地付き)が中心で、マンションは対象外または条件付きとする金融機関・制度も少なくありません。公的制度の不動産担保型生活資金でも、集合住宅の貸付限度額は評価額の概ね5割と、戸建て(概ね7割)より低く設定されています。担保にできる物件の条件は商品ごとに大きく異なります。
リバースモーゲージは「自宅」という資産を老後資金に変えられる一方、金利・不動産価格・寿命という3つの不確実性を抱え込む商品でもあります。表面的な「毎月の支払いの軽さ」だけでなく、最終的な清算とそのときの税負担まで含めた総コストと家族への影響を確認したうえで、検討することをおすすめします。※制度・商品の内容は変更されることがあります。最新の取り扱い状況は各金融機関・社会福祉協議会の公式サイトでご確認ください。
