民間金融機関と、日本政府が100%出資する独立行政法人・住宅金融支援機構が提携して提供している全期間固定金利の住宅ローンが「フラット35」です。
フラット35の最大のメリットは完済まで金利と返済額が変わらないことで、デメリットは変動金利より金利が高く、借入額の2.20%前後の融資手数料がかかることです。長期金利の上昇を受けて、SBIアルヒの2026年11月実行金利(借入期間21年以上35年以下・融資率9割以下・団信付き)は年3.810%で、メガバンクの変動金利とは約3倍の開きがあります。
そのため、金利の数字だけでなく事務手数料・団信・申込条件まで含めた総コストと、審査で借りられるかどうかの両方から長所と短所を比べる必要があります。
2026年11月の金利水準は21〜35年で年3.810%(SBIアルヒ)
フラット35の借入金利は取扱金融機関ごとに違い、住宅金融支援機構は毎月第1営業日の正午ごろに全国の水準を公表しています。11月分の機構の集計は11月2日に公表されるため、ここではすでに11月の実行金利を公表しているSBIアルヒの金利を示します。
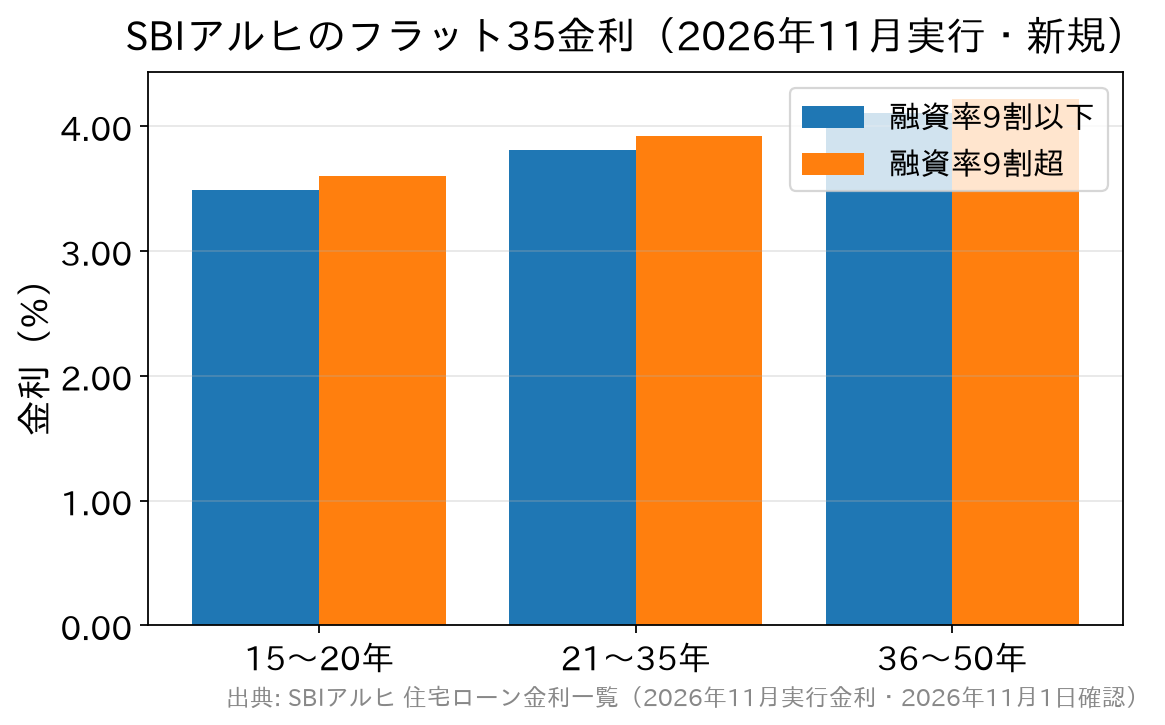
| 借入期間 | 融資率9割以下 | 融資率9割超 |
|---|---|---|
| 15年以上20年以下(フラット20) | 年3.490% | 年3.600% |
| 21年以上35年以下(フラット35) | 年3.810% | 年3.920% |
| 36年以上50年以下(フラット50) | 年4.110% | 年4.220% |
※SBIアルヒの2026年11月実行金利(新規借入・団信加入・金利引下げ制度を使わない場合)。フラット50は長期優良住宅などの要件を満たす住宅が対象です。
フラット35の金利は金融機関によって上振れするため、同じ商品でも借入先で差が出ることがあります。また、団信の種類でも金利が変わり、デュエット(ペア連生団信)は+0.18%、新3大疾病付機構団信は+0.24%が上乗せされます。SBIアルヒの場合、融資率が9割を超えると年0.110%高くなるのは、頭金の有無がそのまま35年分の金利に反映される仕組みだからです。
「フラット35」のメリットは?
「ずっと変わらない」のフレーズでおなじみのとおり、フラット35は金利が完済まで変わらないことが最大の特徴で、ほかにも保証料や審査の面で民間ローンとの違いがあります。
メリット1.完済まで金利・返済額が変わらない
全期間固定金利なので、借りたときから完済まで金利と毎月の返済額が確定します。日銀が2026年9月18日に政策金利を1.25%程度へ引き上げ、三菱UFJ銀行が12月1日から変動金利の基準金利を見直すと公表するなど金利上昇局面が続くなかで、将来の金利上昇を気にせず家計設計ができる安心感は、これまで以上に価値が高まっています。
メリット2.保証料・保証人が不要
民間の住宅ローンでは数十万円の保証料がかかる商品もありますが、フラット35は保証料が不要で、保証人も必要ありません(機構公式のご利用条件に明記)。ただし後述のとおり融資事務手数料はかかるので、保証料がかからなくても諸費用はかかります。
メリット3.審査の基準が数字で示されている
民間ローンの審査基準は非公開なことが多いのに対し、フラット35は申込要件が公表されており、自分が当てはまるかを事前に確かめられます。勤続年数の条件が民間より柔軟なため、自営業・個人事業主・転職して間もない方でも申し込みやすいのが特徴です。具体的な数字は後述の「申込条件を数字で確認する」で紹介します。
メリット4.団信への加入は任意
民間の住宅ローンは団体信用生命保険(団信)への加入が必須で、健康状態が理由で加入できないと審査に通りません。一方フラット35は団信が任意加入のため、健康に不安がある方でも住宅ローンを組めます(加入しない場合の借入金利は機構が別途公表しています)。
総コストの面から補足すると、健康に問題がない方は、団信と疾病保障がセットになった民間ローンのほうが保障面で手厚いケースもあります。団信に入れるかどうかで候補が変わるため、自分の状況に当てはめて検討してください。
メリット5.条件に合えば金利引下げメニューを重ねられる
フラット35には、一定期間だけ借入金利を引き下げるメニューが用意されています。2026年11月時点で機構が案内しているのは、【フラット35】子育てプラス/中古プラス/S/リノベ/維持保全型と、地方公共団体の住宅施策と連携したメニューです。表面金利だけを見て「フラット35は高い」と決めず、自分が使えるメニューがあるかを先に確認すると、実質の負担はかなり変わります。
メリット6.2026年10月から借入額に応じたポイントがもらえる
住宅金融支援機構は、2026年10月1日以降にフラット35を借りた人を対象に、借入額に応じて2,000〜150,000ポイントの楽天ポイントを進呈する「フラットすまい・るポイント」を始めました。フラット20・フラット50や借換えも対象で、取扱金融機関を問いません。
申請は借入日から6か月以内に専用サイトで行う必要があり、借入後に子どもが生まれた場合は1人あたり2万ポイントが加わります。対象は当面2026年度内の借入れです(住宅金融支援機構「フラットすまい・るポイント」)。
【2026年9月1日から】中古住宅+簡易リフォームをまとめて借りられるようになった
住宅金融支援機構は、令和8年(2026年)9月1日の借入分から、中古住宅の購入とあわせて行う「簡易なリフォーム」の工事費用をまとめて融資できるようにしました。従来は物件の引き渡し後にリフォーム代を自己資金やリフォームローンで手当てする必要がありましたが、リフォーム工事の前(物件引き渡し時)に工事費用まで含めて借りられるのが今回の改正点です。
ただし対象には線が引かれています。機構公式には次のとおり明記されています。
- 対象は【フラット35】の適合証明の内容に影響を与えない工事に限る
- 柱位置の変更・間取り変更・床面積の増減・断熱材の交換などは対象外
- 【フラット35】リノベ(リフォーム一体タイプ)の金利引下げは適用されない
- 借入対象に含めた工事を実施しなかった場合は、その費用相当額を繰上返済する必要がある
- 適合証明検査はリフォーム工事前の1回のみ(工事後の検査は不要)
中古を買って手を入れたいのに、リフォーム代の支払いが先に来て資金繰りが苦しいという悩みに応える改正です。金利引下げが付く【フラット35】リノベとは別の制度なので、どちらが有利かは工事の内容しだいで変わります。
「フラット35」のデメリットは?
デメリットの多くは、金利を固定するという仕組みそのものから生まれます。
デメリット1.金利は変動金利より高め
全期間固定のフラット35は、変動金利や固定期間選択型に比べて金利が高めです。2026年11月の各行公式サイトに掲載されている新規借入の変動金利(最優遇)は、三菱UFJ銀行が年1.195%、みずほ銀行が年1.275%~で、フラット35の年3.810%(SBIアルヒ)とは3倍前後の開きがあります。
かつての「マイナス金利・ゼロ金利政策」は2024年3月に解除され、現在は金利上昇局面にあります。変動金利がこの先上がるなら差は縮まりますが、上がらなければ固定の分だけ利息を多く払うことになるため、金利が固定される安心料をどう評価するかでフラット35を選ぶかどうかが決まります。
固定で借りたいなら、民間の長期固定・当初固定も比較を
完済まで金利を固定したい場合、フラット35だけでなく民間銀行の全期間固定や当初固定も候補になります。2026年11月時点では、当初固定10年で三菱UFJ銀行が年3.890%、みずほ銀行が年3.400%~。全期間固定では三菱UFJ銀行の31~35年が年4.500%、みずほ銀行の31~35年が年3.970%~です。
当初固定は固定期間が終わると金利が変わるため、フラット35と同列には比べられません。金利+諸費用+団信・保障をあわせた総額と、固定される期間の長さの両方で比較してください。
デメリット2.融資事務手数料が借入額の2.20%(税込)かかることが多い
フラット35は保証料が不要な代わりに、融資手数料がかかります。融資手数料の額は取扱金融機関によって異なり、機構が一律に定めているわけではありませんが、借入額の2.20%(税込)の定率タイプを採る金融機関が多くなっています。
たとえば2,000万円を借り入れると契約時に約44万円(税込)が必要で、家計へのインパクトは小さくありません(定額の手数料を選べる金融機関もありますが、その場合は金利がやや高めになる傾向があります)。
SBIアルヒのフラット35【買取型】の融資事務手数料は借入額の2.20%(税込・最低220,000円)です(以前あったWeb申込での半額〈1.10%〉優遇は終了)。金利が同じでも手数料で数十万円変わるので、金融機関選びでは金利と手数料をセットで比べることになります。
デメリット3.一部繰上返済の最低額に決まりがある
民間ローンには1円から繰上返済できる銀行もありますが、フラット35の一部繰上返済は金融機関の窓口では100万円以上から。住宅金融支援機構のインターネットサービス「住・My Note」を使えば10万円以上から繰上返済でき、手数料はかかりません(出典:住宅金融支援機構「繰上返済」)。
一部繰上返済の結果、返済期間(初回返済日から最終回返済日まで)が10年未満になると、住宅ローン控除の対象から外れます。控除を受けている間に期間短縮型で大きく繰り上げると、税金の戻りが途中で止まり、利息の節約分と相殺されることがあります。
申込条件を数字で確認する(2026年4月1日現在)
借りられるかどうかを申込前に確かめられるのがフラット35の強みです。機構公式のご利用条件から、判断に直結する数字を抜き出しました。
| 項目 | 条件 | 見落としやすい点 |
|---|---|---|
| 申込時の年齢 | 満70歳未満 | 親子リレー返済を使う場合は満70歳以上でも申込可 |
| 国籍 | 日本国籍/永住許可/特別永住者 | 資格がないと判明した場合は一括返済を求められる |
| 総返済負担率 | 年収400万円未満=30%以下/400万円以上=35%以下 | 自動車ローン・教育ローン・カードローン・リボ払いも合算して判定 |
| 借入額 | 100万円以上1億2,000万円以下(1万円単位) | 建設費・購入価額の範囲内。店舗など非住宅部分は対象外 |
| 住宅の床面積 | 一戸建て等50㎡以上/マンション30㎡以上 | 一戸建て等は2026年4月以降の物件検査申請分から70㎡以上→50㎡以上に緩和 |
| 保証人 | 不要 | 保証料も不要 |
| 申込人数 | 連帯債務者を含めて2名まで | ペアローン・収入合算の設計に影響 |
審査の可否を左右しやすいのは総返済負担率です。年収の基準は原則として前年の公的証明書の金額(給与収入のみなら給与収入額、それ以外は所得金額)で見るため、自営業・個人事業主の方は売上ではなく所得で判定される点に注意してください。
また、マイカーローンやカードのリボ払いが残っていると、その分だけ住宅ローンに回せる枠が減ります。申込前に他の借入れを整理しておくと、審査の通りやすさと借入可能額の両方が変わります。
フラット35と民間ローンを「総コスト」で比べると
金利の高低だけで判断せず、諸費用や保障まで含めて比べると、次のような違いがあります。
| 比較の観点 | フラット35 | 民間(銀行・ネット銀行) |
|---|---|---|
| 金利タイプ | 全期間固定(完済まで不変) | 変動・固定期間選択・全期間固定 |
| 金利水準(2026年11月) | 上の表のとおり(SBIアルヒ・21〜35年・9割以下) | メガバンクの変動 年1%台前半~/当初固定10年 年3%台 |
| 保証料・保証人 | いずれも不要 | 不要な商品が主流(保証料を払うプランを選べる銀行も) |
| 事務手数料 | 金融機関ごとに異なる。借入額の2.20%(税込)が主流 | 借入額の2.20%(税込)が主流。手数料0円で金利上乗せのプランも |
| 団信 | 任意(入れない人も借入可)。デュエットは+0.18% | 原則必須。疾病保障は上乗せ金利や保険料が別途 |
| 繰上返済の最低額 | 窓口100万円/住・My Note 10万円~(手数料不要) | 1円~の銀行もあり |
| 審査 | 年齢・返済負担率などの基準が公表されている | 勤続年数・給与振込などの条件が付く場合も |
全期間固定の金利の決まり方や商品の仕組みはフラット35の仕組みと利用条件で、SBIアルヒの手数料と金利はSBIアルヒのフラット35の解説で紹介しています。
「フラット35」メリット・デメリットのまとめ
フラット35の最大のメリットは、金利を固定して毎月の返済額を完済まで確定できることです。金利上昇局面が続く今、返済額が変わらない安心感は大きな価値があります。金利低下の恩恵は受けられませんが、上昇リスクを避けたい人には有力な候補です。
また、審査の基準が数字で公表されており、健康に不安がある方や自営業・個人事業主の方にも検討の余地があります。2026年9月からは中古住宅+簡易リフォームを一体で借りられるようになり、10月からは借入額に応じたポイントも受け取れます。一方で、変動金利より金利が高く、事務手数料がかかる点はデメリットで、金利+諸費用+保障の総額で変動金利や民間の固定とも比べて選ぶ必要があります。
おすすめ! SBIアルヒの「フラット35」
フラット35の取り扱いシェアが16年連続No.1のSBIアルヒ。フラット35は多くの金融機関が提供していますが、そのなかでSBIアルヒが16年連続でシェア第1位(2025年度27.7%・出典:SBIアルヒ公式プレスリリース 2026年5月1日)を獲得している理由は次のとおりです。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
・金利は「フラット35」の最低水準(スタンダードタイプ・SBIアルヒ調べ)
・事務手数料は借入額の2.20%(税込・最低22万円)。Web申込+電子契約で1債権33,000円(税込)を定額で割引(2027年3月31日まで)
・全国に約90拠点(2026年3月末現在)(直営・フランチャイズ)を展開し、専門家に直接相談が可能
・自己資金に余裕があればより金利が低い「スーパーフラット」もあり
・自営業、個人事業主の方も借入れ可能
・つなぎ融資(フラットつなぎ)にも対応
2026年3月にはオンラインで申込から契約まで完結する「Web申込」が導入されました。店舗で専門家に相談しながら進めることも、Webで手続きを済ませることもできるので、相談の手間と手数料のどちらを重視するかで申込方法を選べます。
※手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
住宅ローン比較・ランキング記事
- 投稿タグ
- フラット35