
3,000万円の住宅ローンを借りる場合、事務手数料だけで定率型(借入額の2.20%〈税込〉)なら66万円、定額型なら4.4万円〜11万円と、10倍以上の差がつきます。ここに印紙税・登録免許税・司法書士報酬・火災保険料などが加わり、新規でも借り換えでも諸費用は発生します。諸費用まで借りられる住宅ローンもありますが、多くの場合は現金で用意する必要があります。
そのため『金利』ばかりを気にして『諸費用』を軽視していると、何十万円も損をしてしまうことがあります。以下では、各金融機関の事務手数料の違いを具体的に比べたうえで、初期費用と総支払額のどちらを重視するかによって選び方がどう変わるかを整理します。数値はすべて2026年9月時点で各社公式サイトにて確認したものです。
住宅ローンの諸費用とは?
住宅ローンを借りる際に必要な『諸費用』にはどんなものがあるのでしょうか。まずは、わかりにくい諸費用の中身を確認していきましょう。費用ごとの性格(戻る費用・戻らない費用)は保証料と事務手数料の違いを解説した記事でも詳しく整理しています。
| 保証料 | 保証料は、契約者が住宅ローンを支払えなくなった場合に備えて、保証会社に返済を肩代わりしてもらうための費用です。 返済金とは別に一括で支払う方法(一括前払い型)と、金利に上乗せして支払う方法(金利組み込み型)の2つがあります。一括前払いタイプでは借入額の2%程度になるケースが多く見られます。 なお、ネット銀行の多くは保証会社を利用しない仕組みのため、保証料が0円となっている場合がほとんどです。 |
| 事務手数料 (ローン取扱手数料) | 住宅ローンを借りる際の手続きに必要な手数料です。 大きく定額タイプと定率タイプに分かれます。定額タイプは借入額にかかわらず一定(33,000円〜110,000円程度が中心)、定率タイプは借入額の2.20%(税込)とするところが多く、ネット銀行では定率タイプが主流です。 同じ銀行で定額タイプと定率タイプを選べる場合、定額タイプのほうが適用金利は高めに設定されているのが一般的です。 |
| 印紙税 | 住宅ローンの契約書(金銭消費貸借契約書)に貼る印紙にかかる税金です。契約書に記載する金額=借入額に応じて下記の額が必要になります(物件価格ではありません)。 100万円超500万円以下:2,000円 500万円超1,000万円以下:10,000円 1,000万円超5,000万円以下:20,000円 5,000万円超1億円以下:60,000円 ※電子契約を利用する場合は印紙税がかかりません(別途、電子契約利用手数料が必要な銀行もあります)。 |
| 登録免許税 | 不動産の権利の登記に必要な税金です。住宅ローンで直接かかるのは抵当権設定登記で、税率は債権額(借入額)の0.4%。ただし床面積50㎡以上などの要件を満たす住宅用家屋を新築・取得する場合は0.1%に軽減されます(適用期限は2027年〈令和9年〉3月31日)。 このほか建物の所有権保存登記(本則0.4%→特例0.15%)、売買による所有権移転登記(本則2.0%→特例0.3%)などがかかります。 |
| 司法書士への報酬 登記実費 | 不動産の登記のための実費と報酬です。報酬額は依頼先や登記の内容によって異なります。 |
このほか、借りた後に必要になる一部繰上返済手数料や金利タイプの変更手数料など細かい費用もあります。ただし金額が大きく、必ず比較しておきたいのは借入額の2%程度になりうる「保証料」と「事務手数料」です。銀行によってどのくらい違うのかを見ていきましょう。
住宅ローンの事務手数料の比較
3,000万円を借り入れた場合に、事務手数料(取扱手数料)と保証料がいくらになるのかを銀行別に見てみましょう。
| 3,000万円借入れた場合の諸費用を銀行別に比較(2026年9月時点) | |||
|---|---|---|---|
| 銀行名 | 保証料 | 事務手数料(税込) | 詳細 |
 「住宅ローン」 | 0円 | 44,000円 定額タイプ ※2 | ソニー銀行の解説ページ |
 定額タイプ | 0円 | 110,000円 定率タイプは2.20% ※3 | ― |
 フラット35 | 0円 | 660,000円 借入額の2.20% ※1 | SBIアルヒの公式サイト |
| ※1 最低融資事務手数料220,000円(税込)。2026年3月2日〜2027年3月31日は「Web申込(本申込)」+電子契約の利用で1債権あたり33,000円(税込)が引き下げられるキャンペーンを実施中 ※2 ソニー銀行の「変動セレクト住宅ローン」「固定セレクト住宅ローン」を選ぶ場合は融資金額の2.20%(税込) ※3 イオン銀行の定額タイプは、定率タイプに比べて借入利率が年0.2%高くなります(定率タイプは最低取扱手数料220,000円〈税込〉) | |||
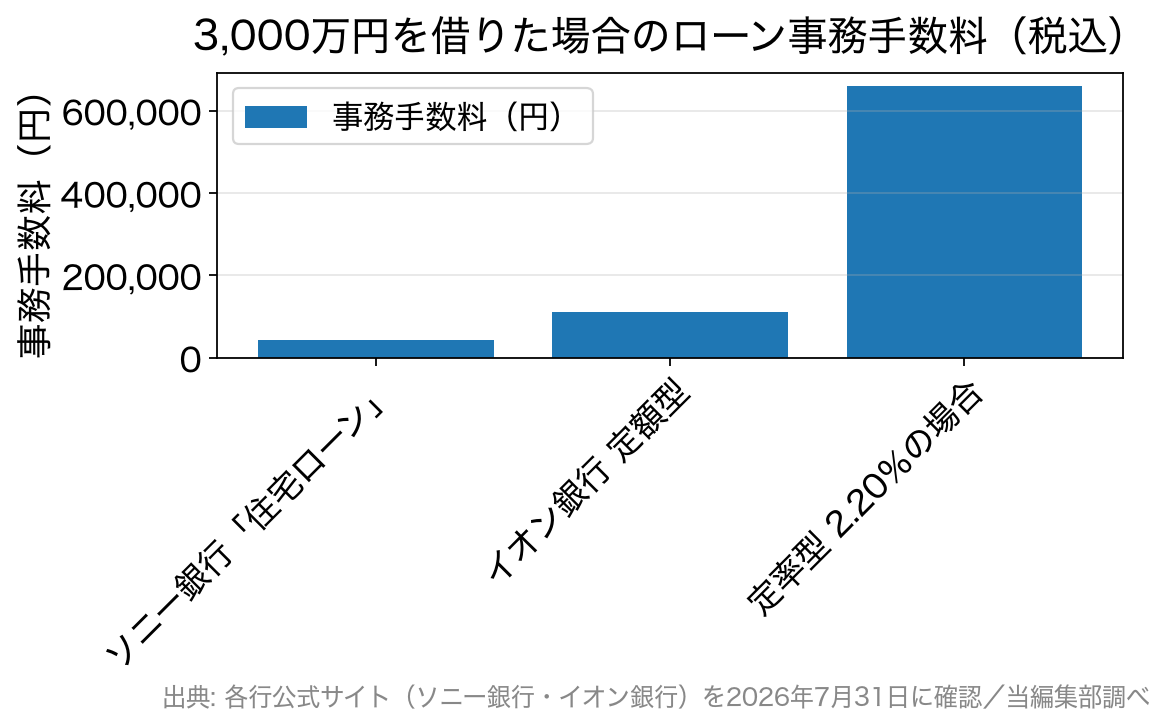
いつもの金利ランキングとは少し違った結果になりました。諸費用で大きな割合を占める事務手数料は、定額タイプを選べる銀行と定率タイプしか選べない銀行とで、初期費用の桁が変わります。3,000万円の借り入れなら、定率タイプ2.20%で66万円、定額タイプなら4.4万円〜11万円です。
ただし「事務手数料が安い=総支払額が少ない」ではありません。定額タイプは適用金利が高めに設定されているのが通例で、たとえばイオン銀行は定額タイプを選ぶと定率タイプより借入利率が年0.2%高くなると明示しています。
同行は「融資金額が大きい場合や借入期間が長期にわたる場合などは、定率タイプのほうが総額(利息を含む返済額+諸費用)が少なくなるケースが多い」とも案内しています。借入額が小さく期間が短いほど定額タイプが有利、借入額が大きく期間が長いほど定率タイプが有利という関係だと理解しておきましょう。
また、保証料0円・事務手数料2.20%(税込)が多いネット銀行と違い、大手銀行では保証料がまとまった金額になることがあります。保証料には「一括前払いタイプ」と金利に上乗せする「金利組み込み型」があり、一般に一括前払いタイプのほうが総額は安く済みます。
一括前払いタイプで支払った保証料は、借り換えや全額繰上返済をした際に一定の割合で返金されます。ただしその場合、契約時に諸費用としてまとまった現金が必要になります。契約時の現金負担を抑えたい場合には、定額タイプの事務手数料を選べる住宅ローンが候補になります。
事務手数料が定額で選べるソニー銀行の住宅ローン
この比較では、契約時の現金負担という点でソニー銀行の「住宅ローン」が他より軽く済むことがわかります。
ソニー銀行の住宅ローンは3商品。手数料は「44,000円」か「2.20%」
ソニー銀行の住宅ローンは、「変動セレクト住宅ローン」「固定セレクト住宅ローン」「住宅ローン」の3商品で構成されています(2026年9月時点)。取扱手数料は次のとおりです。
| 商品 | 取扱手数料(税込) | 向いている人 |
|---|---|---|
| 変動セレクト住宅ローン | 融資金額の2.20% | 変動金利で毎月の返済額を抑えたい人 |
| 固定セレクト住宅ローン | 融資金額の2.20% | 新規借入時の固定金利を重視したい人 |
| 住宅ローン | 44,000円(定額) | 初期費用を抑えたい人 |
借入額にかかわらず一律44,000円(税込)という手数料は、手元資金に余裕がない・借入額が比較的小さい・数年で借り換えや繰上完済の可能性があるといったケースで有力な選択肢です。逆に、大きな金額を長期で借りるなら「変動セレクト」「固定セレクト」のほうが総額で有利になり得ます。
団信は「がん団信50」が上乗せ金利なしで付帯し、上乗せ金利年0.1%で「がん団信100」(がん診断確定時に住宅ローン残高100%+診断給付金100万円)も選べます。保証料・繰上返済手数料・変動から固定への金利変更手数料は0円です。一方で、前年度の年収400万円以上という申込条件がある点は押さえておきましょう。
手数料定額か手数料定率かを選べるイオン銀行
イオン銀行の住宅ローンも、手数料定額タイプと手数料定率タイプから選べる商品設計です。定額タイプは110,000円(税込)、定率タイプは借入金額の2.20%(税込・最低220,000円)で、定額タイプを選ぶと借入利率が年0.2%高くなります。
保証料と一部繰上返済手数料は0円ですが、全額繰上返済には55,000円(税込)の手数料がかかります。数年以内の借り換えや完済を考えている人は、この費用も計算に入れておきましょう。
SBIアルヒの「フラット35」の事務手数料は2.20%(税込)
SBIアルヒの「フラット35」は、実行件数シェア27.7%で16年連続No.1です(※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数〈2026年3月末現在、SBIアルヒ調べ〉)。
ここは古い情報が残りやすい重要ポイントです。かつては「ARUHIダイレクトなら事務手数料が半額(借入額の1.10%)」という案内がありましたが、この半額割引は現在は行われていません。現行の融資事務手数料は借入額の2.20%(税込)・最低220,000円(税込)です。
そのうえで、2026年9月時点では次の割引が実施されています。
- 2026年3月2日(月)〜2027年3月31日(水)に「Web申込」(本申込)および電子契約を利用して「フラット35」「スーパーフラット」を借り入れた人を対象に、1債権あたり融資事務手数料を33,000円(税込)引き下げ
借入額別の事務手数料は次のようになります(キャンペーン適用後は33,000円を差し引いた額)。
| 借入額 | 事務手数料 2.20%(税込) | Web申込+電子契約の割引適用後 |
|---|---|---|
| 2,000万円 | 440,000円 | 407,000円 |
| 3,000万円 | 660,000円 | 627,000円 |
| 4,000万円 | 880,000円 | 847,000円 |
| 5,000万円 | 1,100,000円 | 1,067,000円 |
つまりSBIアルヒを選ぶ理由は「事務手数料の安さ」ではなく、全期間固定のフラット35で返済額を完済まで確定させられる点にあります。金利上昇局面で返済額を固めたい人にとっては、事務手数料の重さを踏まえても検討に値します。なお2026年7月1日より、SBIアルヒ ダイレクト支店ではWeb事前審査の取り扱いが終了し、Web本申込での受付に変わっています。
3,000万円を借りたときの諸費用の内訳(目安)
事務手数料以外の費用も含めて、3,000万円を借りる場合の諸費用をまとめると次のようになります。税金は法令で決まるため、どの銀行で借りても同じ額です。差がつくのは事務手数料と保証料、そして火災保険料です。
| 費用 | 新規借入(住宅取得) | 借り換え |
|---|---|---|
| 事務手数料(税込) | 定率タイプ2.20%なら660,000円/定額タイプなら44,000円〜110,000円 | 新規と同じ(借換先の手数料体系による) |
| 保証料 | ネット銀行は0円が多い。保証会社を使う銀行は別途 | 同左。元の借入先で一括前払いしていれば一部が戻る |
| 印紙税(紙の契約書) | 20,000円(電子契約なら0円) | 20,000円(電子契約なら0円) |
| 抵当権設定の登録免許税 | 30,000円(軽減税率0.1%) | 120,000円(本則0.4%) |
| 司法書士報酬 | 依頼先・登記内容により異なる | 設定に加え、元の抵当権の抹消費用も必要 |
| 元の借入先の手数料 | — | 全額繰上返済手数料(0円〜数万円) |
とくに見落としやすいのが、借り換えの抵当権設定登記は住宅用家屋の軽減措置の対象外になり、本則の0.4%で計算される点です。3,000万円なら新規より9万円高くなります。
火災保険料も諸費用の一部で、補償範囲や保険期間しだいで数十万円単位の差がつきます。選び方は火災保険と地震保険の選び方で整理しています。
登録免許税の軽減措置の期限や要件は、国税庁「登録免許税の税率の軽減措置に関するお知らせ」で確認できます。
諸費用(初期費用)を抑えたいなら定額タイプを検討
契約時に用意する現金を抑えたい場合は、ソニー銀行の「住宅ローン」(44,000円)や、イオン銀行の定額タイプ(110,000円)のように、事務手数料が定額の商品が候補になります。
ソニー銀行の「住宅ローン」は、借入額にかかわらず一律44,000円(税込)の事務手数料に、上乗せ金利なしの「がんと診断確定されるだけ」で住宅ローン残高が半分になる「がん団信50」が付く組み合わせが特徴です。
ただし繰り返しになりますが、定額タイプは適用金利が高めに設定されています。借入額が大きい・返済期間が長いケースでは、定率タイプ(2.20%)の商品のほうが総額では安くなることが珍しくありません。「初期費用を抑えたいのか」「総支払額を抑えたいのか」を先に決めてから商品を選ぶのが失敗しないコツです。
諸費用についてよくある質問
Q. 諸費用も住宅ローンに含めて借りられますか?
A. 金融機関によっては可能です。auじぶん銀行のように、事務手数料・登記費用・火災保険料などの諸費用を借入額に含められる住宅ローンもあります。ただし借入額が増えると定率タイプの事務手数料も増え、物件価格に対する借入割合で金利が上がる銀行もあります。
Q. 借り換えの諸費用は新規と何が違いますか?
A. 新たな借入先の事務手数料・印紙税・登記費用に加えて、元の借入先の全額繰上返済手数料と抵当権抹消費用がかかります。さらに抵当権設定の登録免許税は軽減の対象外で0.4%です。金利差で諸費用を回収できるかを確認しましょう。
Q. 電子契約なら印紙税は不要ですか?
A. はい。紙の契約書を作らない電子契約では印紙税がかかりません。ただし電子契約利用手数料を別途徴収する銀行があります(たとえばSBI新生銀行は5,500円〈税込〉)。契約方法ごとの費用を確認してください。
Q. 審査結果で諸費用や金利は変わりますか?
A. 諸費用の金額は属性で変わりませんが、審査結果で適用金利が変わる銀行があります。ドコモSMTBネット銀行(旧・住信SBIネット銀行)はWEB申込コースで年0.100%〜年0.300%の上乗せ、auじぶん銀行は「保証付金利プラン」になる場合があります。
Q. 借入額が小さいと定率タイプの手数料はどうなりますか?
A. 最低手数料が設定されていることがあります。SBIアルヒのフラット35もイオン銀行の定率タイプも最低220,000円(税込)です。1,000万円程度の少額借入では定率計算より最低額のほうが高くなるため、定額タイプが有利になりやすくなります。
諸費用だけでなくトータルコストで比較も
諸費用は安いに越したことはありませんが、諸費用が安くても金利が高くては返済総額が増えてしまいます。金利はもちろん、借り入れ時の諸費用、さらに上乗せ金利なしで付帯する疾病保障などの付加サービスを考慮し、トータルコストで比較することが住宅ローン選びの秘訣です。
比べるときは、次の5項目を1枚の紙に並べてみてください。
| 比較の観点 | ポイント | 備考 |
|---|---|---|
| 事務手数料 | 定額タイプか定率タイプか。定率なら最低手数料はいくらか | 3,000万円なら定率2.20%で66万円 |
| 保証料 | 0円か、一括前払いタイプか、金利組み込み型か | 一括前払いタイプは繰上完済時に一部が戻る |
| 団信の上乗せ金利 | 上乗せなしでどこまで保障されるか | 年0.1〜0.4%の差が総額に効く |
| 審査による金利上乗せ | 仮審査結果で金利が変わる可能性があるか | 年0.1〜0.3%程度の上乗せがある銀行も |
| 借りた後の手数料 | 繰上返済手数料・金利タイプ変更手数料 | 全額繰上返済に手数料がかかる銀行もある |
定額タイプの商品は事務手数料が低い分、金利は定率タイプより高めに設定されているため、返済総額をトータルで考えることが重要です。疾病保障のように金額に換算しきれないメリットも比較に加えましょう。
定率タイプの商品でも、手数料以外の内訳は銀行ごとに違います。たとえばSBI新生銀行は事務手数料が借入金額×2.20%(税込)の定率タイプで、保証料と一部繰上返済手数料は0円、電子契約の場合は利用手数料5,500円(税込)がかかります。諸費用の考え方全体は住宅ローンの諸費用を総額で比較する記事もあわせて参考にしてください。
※本記事の手数料・税率・キャンペーン内容は2026年9月時点で各社公式サイト・国税庁・国土交通省の公表資料を確認したものです。条件は改定されることがあるため、最新の内容は各金融機関の公式サイトでご確認ください。
| オリコン顧客満足度ランキング(2025年)TOP5 |
|---|
日本最大級の住宅ローンの顧客満足度調査を行っているオリコンが住宅ローンの顧客満足度®の最新の結果を2025年8月に発表しました。  2025年8月に発表されたオリコンの住宅ローンランキングの総合1位はイオン銀行です。 3位のSBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗でも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、2行を比べながら専門スタッフに相談できます。 |
