

つなぎ融資の総支払額を左右するのは、金利よりも事務手数料です。借りる期間が最長でも1年程度と短いため、金利差が生む利息の差は小さく、手数料は商品によって0円から16万5,000円(税込)まで開きがあります。
そのうえで見落とせないのが、商品ごとに使える資金の範囲が違うという点です。土地代だけのもの、着工金・上棟金だけのもの、最大4回に分けて全工程をまかなえるものがあり、手数料の安さだけでは決められません。
手数料・対象資金・分割回数という3つの軸で、注文住宅で使えるつなぎ融資と、つなぎ融資に対応する住宅ローン・フラット35を各社公式の融資条件から整理します。
つなぎ融資の総コストは、金利より事務手数料で決まる
つなぎ融資は、住宅ローンが実行されるまでの数か月〜1年を埋めるための短期の借り入れです。この「短さ」が、住宅ローン本体とはまったく違うコスト構造を生みます。
たとえば1,000万円を6か月間借りた場合、金利が年1.00%違っても利息の差は約5万円です。一方で事務手数料は、後述するとおり商品間で最大16万5,000円(税込)の差があります。
つまり、つなぎ融資を金利の高低だけで選ぶと判断を誤りやすいということです。手数料を含めた総額と、その商品で「どの支払いに使えるか」をセットで見る必要があります。
つなぎ融資に対応する住宅ローンを探すときの基本は、「つなぎ融資が終わったあとに借りて、長年付き合っていくことになる住宅ローンそのものの商品性を優先して選ぶこと」です。
つなぎ融資に対応するおすすめの住宅ローン・フラット35
まず、つなぎ融資を使える住宅ローン・フラット35を具体的に見ていきます。つなぎ融資そのものを自社で扱う金融機関と、提携先のつなぎ融資を紹介する金融機関の2通りがあります。
SBI新生銀行|事務手数料が無料で、土地代を低コストでまかなえる
SBI新生銀行の住宅ローンは、事務手数料や保証料など借り入れ・借り換え時の初期費用の考え方が分かりやすいのが特徴です。同行が扱うつなぎ融資(元金一括返済型住宅ローン)は、条件を満たせる人にとって有力な選択肢になります。
最大の強みは事務取扱手数料と全額繰上返済手数料が無料だという点です。つなぎ融資はもともと利息が小さいため、手数料が0円という設計は総コストに直接効いてきます。
ただし、電子契約で金銭消費貸借契約を締結する場合は電子契約手数料5,500円(税込)がかかります。完全にゼロ円ではない点は押さえておきましょう。
適用される金利は、契約月のパワースマート住宅ローンの当初固定金利タイプ(1年)です。金利は毎月見直されるため、実際の水準はSBI新生銀行 公式「つなぎ融資について」と金利一覧ページで確認してください。
返済の仕組みも独特です。利息は毎月26日(銀行休業日の場合は翌営業日)に返済用預金口座から引き落とされ、元金は融資実行日から11か月後の応当月26日に全額が自動引き落としされます。
一方の注意点は資金使途です。SBI新生銀行のつなぎ融資は戸建住宅を建築するための土地購入資金に限定されており、建物の着工金・中間金には使えません。
着工金・中間金も手当てしたい場合は、グループ会社アプラスの「住宅つなぎローン(アプラスブリッジローン)」を併用します。土地はSBI新生銀行、建物はアプラスという組み合わせで、幅広い資金ニーズをカバーできる構成です。
なお、つなぎ融資の利用にはSBI新生銀行の住宅ローンの審査承認が必要で、住宅ローンの審査後につなぎ融資の審査を行う流れになります。審査完了までに時間がかかるため、余裕をもって申し込みましょう。
ソニー銀行|提携先のつなぎ融資を紹介してもらう形
日本で初めて住宅ローンを提供したネット銀行であるソニー銀行も、注文住宅で使える選択肢の1つです。ただし仕組みは正確に理解しておく必要があります。
ソニー銀行の住宅ローンは建物完成時の一括融資で、自社ではつなぎ融資を扱っていません。土地代や着工金・中間金が必要な人には、アプラスまたは日本モーゲージサービスのつなぎ融資を紹介するという形をとっています。
日本モーゲージサービスのつなぎ融資を利用する予定でソニー銀行の住宅ローンを申し込む場合は、「つなぎローンに関する確認書」をソニー銀行へ提出します。手続き自体は複雑ではありません。
住宅ローン本体は、保証料と団体信用生命保険料が0円で、一部繰上返済手数料も無料です。総コストで比較したときに検討に値する水準で、詳細はソニー銀行の住宅ローンのメリット・デメリットで整理しています。
第三者評価では、2026年 オリコン顧客満足度®調査「住宅ローン(専門家評価)」で総合2位、評価項目「返済サポート」では2年連続の1位を獲得しています(2026年8月発表)。
SBIアルヒ「フラットつなぎ」|最大4回に分けて全工程をカバー
フラット35で16年連続のSBIアルヒは、自社商品として「フラットつなぎ」を提供しています。フラット35を使って注文住宅を建てるなら、まず候補に挙がる商品です。
最大の特徴は、土地購入資金・着工金・上棟金・竣工時資金の最大4回まで資金交付を受けられる点です。中古住宅を購入してリフォームする場合は、中古住宅購入資金とリフォーム資金の組み合わせにも対応します。
融資金額は100万円以上1億2,000万円以下、融資期間は1年以内でフラット35の融資実行日までです。返済は1回・期限一括で、フラット35の融資金と相殺して完済します。
事務手数料は2つのタイプから選べます。Aタイプは110,000円(税込)の定額、Bタイプは55,000円+融資金額×1.43%(税込)で、借入額が小さいほどBタイプが有利になる設計です。
コスト面では、担保・保証人が原則不要という点も効きます。ただし団体信用生命保険の取り扱いはなく、金利は「実質年率15.0%以下」という上限しか公表されていないため、適用金利は申込時に必ず確認してください。
SBIアルヒ「フラットつなぎ」の押さえどころ
- 資金交付は最大4回(土地・着工・上棟・竣工)
- 事務手数料は定額110,000円(税込)か、55,000円+1.43%の選択制
- 担保・保証人は原則不要/団信の取り扱いはなし
- フラット35【買取型】等の審査承認が前提(つなぎ融資単独では申し込めない)
土地購入資金に使う場合は条件があります。建築計画と同時に土地を取得し、1年以内に建物が竣工する予定であることが必要で、土地だけを先行して買うケースには使えません。
また、工期が延びた場合は金銭消費貸借の変更契約が必要になり、1年を超える期間延長はできません。資金計画には1〜2か月の余裕を見ておくのが安全です。詳細な条件はSBIアルヒ 公式「フラットつなぎ 融資条件」で確認できます。
なお、SBIアルヒは自社の住宅ローン(住宅ローン【SBI信用保証】・ユアセレクト)や【リ・バース60】の利用者向けに「変動つなぎ」も用意しています。
ドコモSMTBネット銀行の土地先行プラン|つなぎ融資を使わずに土地代を手当て
ドコモSMTBネット銀行(旧・住信SBIネット銀行)は「土地先行プラン」という分割融資を提供しています。1度の住宅ローン申し込みで、土地購入時と建物完成時の2回に分けて融資を実行する仕組みです。
従来、住宅ローンは建物が完成しないと実行されないのが原則でした。土地代や着工金・中間金は、自己資金かつなぎ融資で準備するしかなかったわけです。
土地先行プランを使えば、土地購入分を住宅ローン本体でまかなえるため、つなぎ融資の利用額そのものを減らせます。住宅ローンの金利が適用されるので、建物完成までのコストを抑えやすい構成です。
利用にあたっては建築確認済証の提出が必要で、土地取得資金の融資時にも求められます。着工資金・中間資金が別途必要な場合は、同行のつなぎ融資での対応となります。
ただし同行のつなぎ融資は、銀行代理業者または提携不動産会社を通じた申し込みに限定されており、通常のWEB申し込みでは利用できません。土地先行プランとあわせて、申し込み経路を先に確認しておきましょう。
つなぎ融資とは、なぜ必要?
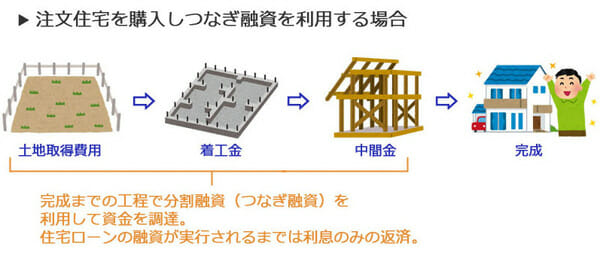
つなぎ融資とは、住宅ローンを正式に借りるまでの間の資金を借りるためのローンです。分譲住宅や建売住宅なら、完成した家を購入するので、その家を担保とする住宅ローンを借りるだけで済みます。
ところが注文住宅は事情が違います。ゼロの状態から工務店に発注して家を建てるため、完成前に工務店へ支払いが発生するからです。
住宅ローンは、利用者が完済できなかった場合に備えて土地と建物を担保に設定します。そのため「建物が完成していること」が融資の条件になり、完成までの資金はつなぎ融資で手当てすることになります。
つなぎ融資が必要になるケース
つなぎ融資が必要になる具体的な例は、以下のようなケースです。
- 土地を購入してマイホームを建築する場合
- 保有している土地に新たに家を建てる場合
- 住宅の引き渡し時に融資の実行が間に合わない場合
土地を購入する場合
新しく土地を購入して注文住宅を建てる場合、最初に土地を購入する必要があります。土地を買って初めて建築に着手できますが、その時点ではまだ建物が無いため住宅ローンは使えません。
そのため土地代は、つなぎ融資か自己資金、あるいは土地先行プランのような分割融資で用意することになります。
注文住宅を建てる場合
土地を新たに購入する場合でも、保有している土地に建てる場合でも、注文住宅では工務店に段階的な支払いが発生します。一般的な水準は、着工時に3割、上棟時に3割、完成後に残りの4割と言われます。
マイホームが完成すれば住宅ローンを契約できるので、つなぎ融資の残高と工務店への未払い分は、住宅ローンで借りたお金で清算します。
引き渡しに融資の実行が間に合わない場合
建売住宅や分譲マンションの場合は引き渡し時に融資が実行されますが、申し込みの遅れや審査の長期化で実行が間に合わないことが稀にあります。この場合につなぎ融資でしのぐケースがあります。
また住み替えで、売却資金の入金が新居の引き渡しに間に合わない場合にも、つなぎ融資を使うことがあります。
つなぎ融資の注意点|手数料・回数・期間の3点
つなぎ融資は、分割融資を受けられる回数や借りられる金額が商品ごとに大きく異なります。「何回に分けて出してもらえるか」は、工務店への支払いスケジュールと直結する重要な条件です。
回数だけでも、SBI新生銀行は土地購入の1回、イオン銀行つなぎローンは着工・上棟の最大2回、SBIアルヒ「フラットつなぎ」とアプラスは最大4回と幅があります。
期間の制約にも注意が必要です。SBIアルヒは1年を超える延長ができず、アプラスも第1回融資実行日から12か月以内と定めています。工期の遅延は資金計画のリスクになると考えておきましょう。
そして事務手数料です。前述のとおり、つなぎ融資は1年程度しか使わないため、多少金利が高くても利息額は大きく変わりません。手数料まで含めた総コストで比べるのが、失敗しない選び方です。
分割融資との違い
地銀など一部の金融機関の住宅ローンは、分割融資に対応しています。分割融資とは、住宅ローンの総額を何回かに分けて実行してもらうものです。
つなぎ融資は住宅ローンとは別の借り入れ契約を結びますが、分割融資なら住宅ローン契約1本で注文住宅に対応できます。前述のドコモSMTBネット銀行の土地先行プランも、この分割融資にあたります。
一般に「分割融資」のほうが有利と言われます。ただし分割融資に対応した住宅ローンは商品性そのものが魅力的でないケースもあるため、「分割融資に対応しているから」という理由だけで住宅ローンを選ばないようにしましょう。
なお、分割融資でも実行のたびに事務手数料や登記費用がかかる場合があります。回数と費用の関係は、必ず個別に確認してください。
つなぎ融資は住宅ローン控除の対象?
つなぎ融資そのものは、住宅ローン控除の対象になりません。つなぎ融資から住宅ローンへの借り換えが完了して、初めて控除の対象となります。
住宅ローン控除は年末の住宅ローン残高が対象です。そのため年末時点でつなぎ融資が残っている場合、そのつなぎ融資部分(およびその利息負担分)は控除の対象外となります。
つなぎ融資の金利は何に連動しているのか
つなぎ融資の金利は、商品ごとに「何を基準にするか」が異なります。ここを理解しておくと、金利が動く局面での見通しが立てやすくなります。
アプラスブリッジローンは三菱UFJ銀行の短期プライムレートに年0.500%を上乗せする方式です。短期プライムレートは日本銀行が公表する推移表で確認でき、直近では2026年8月3日から年2.375%(最頻値)となっています。
イオン銀行のつなぎローンは、貸出日当日の店頭表示の住宅ローン変動金利の基準金利を採用します。SBI新生銀行は契約月の当初固定金利(1年)、SBIアルヒは実行時の金利です。
いずれも「申し込み時点」ではなく「実行時点」の金利が適用される点は共通しています。日本銀行は2026年9月18日の金融政策決定会合で短期金利(無担保コールレート翌日物)を1.25%程度へ引き上げており、短期プライムレート連動型はその影響を受けやすい構造です。
ただし、政策金利の変更がただちに各行の基準金利へ反映されるわけではありません。反映の時期は金融機関ごとに異なるため、実行月の金利は必ず契約前に確認してください(出典:日本銀行「長・短期プライムレート(主要行)の推移」)。
【FAQ】つなぎ融資でよくある疑問
Q. つなぎ融資の事務手数料はいくらかかりますか?
A. 商品によって0円から165,000円(税込)まで開きがあります。SBI新生銀行とイオン銀行つなぎローンは手数料が不要、SBIアルヒ「フラットつなぎ」はAタイプ110,000円(税込)、アプラスブリッジローンは165,000円(税込)です(2026年9月時点)。
Q. 土地の購入代金だけをつなぎ融資でまかなえますか?
A. 商品を選べば可能です。SBI新生銀行のつなぎ融資は土地購入資金専用で、建物の着工金・中間金には使えません。逆にイオン銀行つなぎローンは着工資金・上棟資金が対象で、土地購入資金には利用できません。用途の向き・不向きが正反対なので、必ず確認してください。
Q. つなぎ融資は何回に分けて融資してもらえますか?
A. SBIアルヒ「フラットつなぎ」とアプラスブリッジローンが最大4回、イオン銀行つなぎローンが着工・上棟の最大2回、SBI新生銀行が土地購入の1回です。工務店への支払い回数に足りるかどうかが選定の分かれ目になります。
Q. 工期が延びてつなぎ融資の期間内に完成しない場合はどうなりますか?
A. 商品ごとに扱いが違います。SBIアルヒは建築計画に遅延が生じた場合に金銭消費貸借の変更契約が必要で、1年を超える延長はできません。アプラスも返済期間は第1回融資実行日から12か月以内です。工期には1〜2か月の余裕を見込んでおきましょう。
Q. つなぎ融資を使わずに注文住宅を建てる方法はありますか?
A. あります。ドコモSMTBネット銀行の「土地先行プラン」のように、住宅ローン本体で土地購入分まで2回に分けて融資する分割融資を使えば、つなぎ融資の利用額を抑えられます。自己資金の額と工務店への支払いスケジュール次第で、つなぎ融資・分割融資・自己資金の組み合わせを設計してください。
つなぎ融資の事務手数料・金利・対象資金を比較
最後に、主要なつなぎ融資を各社公式の融資条件で横並びにします。金利の水準そのものは各社が公表していない、または実行時に決まるものが多いため、比較の軸は「手数料」と「使える資金・回数」になります。
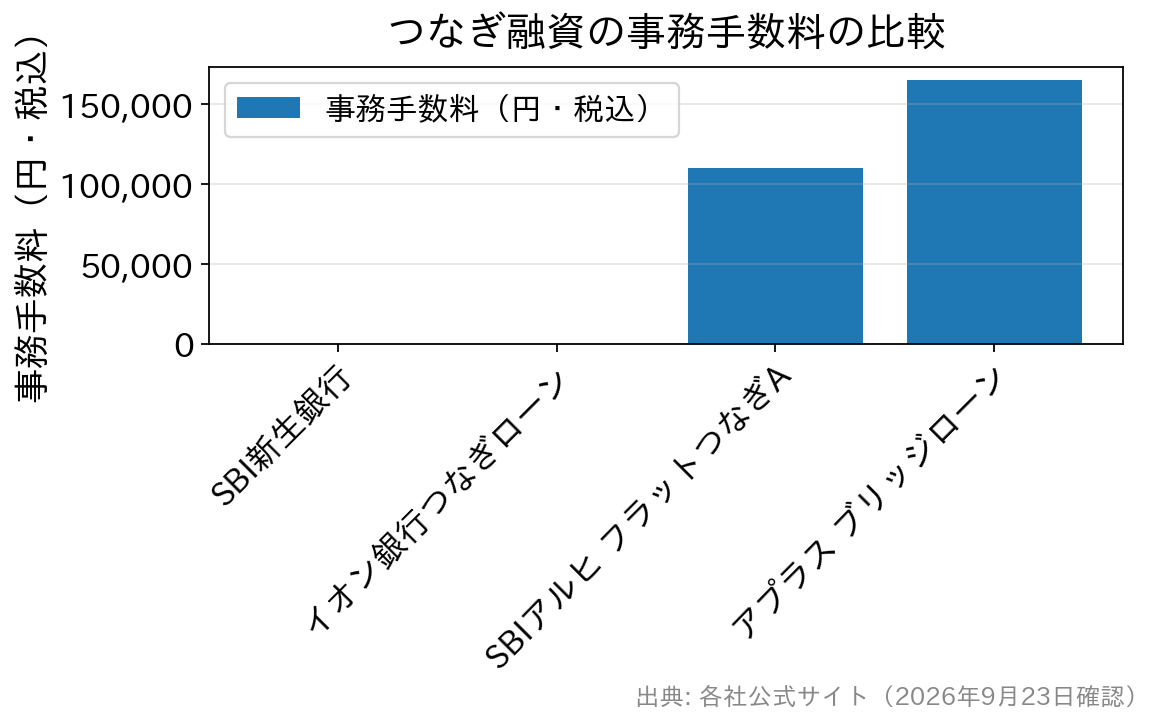
| 商品 | 事務手数料(税込) | 金利の決まり方 | 使える資金・回数 |
|---|---|---|---|
| SBI新生銀行 元金一括返済型住宅ローン | 無料 (電子契約時は電子契約手数料5,500円) | 契約月のパワースマート住宅ローン 当初固定金利タイプ(1年) | 土地購入資金のみ・1回 |
| イオン銀行 つなぎローン | 不要 | 固定金利(貸出日当日の店頭表示の住宅ローン変動金利の基準金利) | 着工資金・上棟資金の最大2回(土地は対象外) |
| SBIアルヒ フラットつなぎ | Aタイプ110,000円 Bタイプ55,000円+融資金額×1.43% | 実行時に決定(公表は実質年率15.0%以下の上限のみ) | 土地・着工・上棟・竣工の最大4回 |
| イオン銀行 【フラット35つなぎ】 | 期間6か月以内は融資額の1.10%/6か月〜1年未満は1.65%(最低110,000円) | 固定金利(基準金利に市場金利等を加味) | 土地・建物・中古住宅・リフォームのつなぎ |
| アプラス ブリッジローン | 165,000円 | 短期プライムレート+年0.500%(団信を付ける場合は+0.4%) | 土地・着工・中間・竣工の最大4回 |
※2026年9月23日に各社公式サイトで確認。イオン銀行つなぎローンは団体信用生命保険への加入と、総費用の原則10%以上の自己資金が条件です。
こうして並べると、手数料だけで見ればSBI新生銀行とイオン銀行つなぎローンが有利ですが、どちらも使える資金が限定されていることが分かります。土地から竣工まで一本でまかないたいなら、SBIアルヒ「フラットつなぎ」やアプラスが現実的な選択肢になります。
そして冒頭で述べたとおり、つなぎ融資はそれ自体で金融機関を選ぶものではありません。最終的に何十年も付き合う住宅ローン本体の商品性を優先し、そのうえでつなぎ融資の条件を確認するのが正しい順番です。
フラット35を軸に検討している場合は、地域の取扱金融機関で事務手数料が異なります。東京都でフラット35を借りるなら?金利と事務手数料を徹底比較や香川県でフラット35を利用するならどこ?も、総コストの比較材料として参考にしてください。
※手数料・金利・取扱条件は改定されることがあります。最新の内容は各金融機関の公式サイトでご確認ください。
