永住権のない外国籍の人でも、日本の金融機関で住宅ローンを組むことはできます。ただし住宅金融支援機構のフラット35は永住者と特別永住者しか申し込めず、永住権がない場合に使えるのは、配偶者の国籍や在留資格を条件にする銀行か、外国籍の人向けの専用商品に限られます。どこに申し込めるかは、配偶者の有無・年収・自己資金のどれが自分の強い条件かで決まります。
出入国在留管理庁によると、2025年(令和7年)末の在留外国人数は412万5,395人で、初めて400万人を超えました(前年末比35万6,418人・9.5%増、出入国在留管理庁「令和7年末現在における在留外国人数について」)。在留資格別では永住者が94万7,125人と最も多く、日本で長く暮らす前提でマイホームを考える人が増えています。
海外には、永住権のない人の不動産購入を制限する国もありますが、日本では永住権がなくても土地や住宅を購入できます。一方で、数千万円を数十年かけて返す住宅ローンは、金融機関が返済能力を年収や勤続年数などから細かく審査する商品です。
外国人の住宅ローンは、永住権の有無で使える商品が分かれる
永住権を持つ外国籍の人は、多くの金融機関で日本国籍の人とほぼ同じ条件で住宅ローンを利用できます。永住権がない場合は、申込を受け付ける金融機関そのものが限られ、受け付ける場合も配偶者・年収・自己資金のいずれかで追加の条件が付きます。なぜ条件が厳しくなるのかといえば、帰国によって返済が途切れる可能性を、金融機関が別の形で埋めようとするからです。
フラット35は永住者・特別永住者でなければ申し込めない
全期間固定のフラット35を外国籍の人が申し込むには、通常の申込要件に加えて、永住許可を受けていること、または特別永住者であることが必要です(住宅金融支援機構【フラット35】ご利用条件)。就労系の在留資格や日本人の配偶者等の在留資格だけでは申し込めません。
この要件はフラット35を扱う銀行や住宅ローン専門会社のどこで申し込んでも同じです。永住者であれば連帯債務者になることや住宅を共有することもできるため、夫婦の一方が永住者という世帯では選択肢に入ります。民間の住宅ローンでも、ドコモSMTBネット銀行(旧・住信SBIネット銀行)のように永住許可の取得を条件にする銀行は少なくありません。
永住権がない人が住宅ローンを組む3つの道
永住権がない人向けに申込を受け付ける金融機関の条件を並べると、ハードルの置き方が金融機関ごとにまったく違います。配偶者の国籍や在留資格で道が開く銀行、年収で道が開く銀行、自己資金と短い借入期間で道が開く銀行の3通りがあり、1行に断られても別の条件で見れば申し込める先が残っている場合があります。
口座開設と日本語の条件にも注意が必要
多くの金融機関は、住宅ローンの返済口座を自行の普通預金口座に限っています。そのため、借入先の口座を持っていなければ先に開設する必要がありますが、外国籍の人は口座開設そのものの条件が日本人より厳しくなることがあります。
口座開設には原則として在留カードが必要で、在留期間が3か月以下の人や短期滞在の人には在留カードが交付されません。在留資格が外交・公用・短期滞在の場合も、原則として口座を開設できないと考えておく必要があります。
申込条件として明示されることが多いもう一つの条件が日本語の理解です。東京スター銀行とイオン銀行はいずれも日本語の読み書きができることを条件にしている一方、SMBC信託銀行(プレスティア)は日本語か英語のどちらかで意思疎通できればよいとしています。
永住権がなくても申し込める4行の条件
永住権のない外国籍の人に対応する住宅ローンは今も多くありません。それぞれ条件の出し方が異なるため、配偶者の有無・在留資格・年収・自己資金のどれを満たせるかで候補が絞られます。各行の申込条件は、下の表のようになっています。
| 金融機関 | 永住権なしでの申込 | 主な条件・特徴 |
|---|---|---|
| SBI新生銀行 | 単独申込は不可。配偶者が日本国籍または永住許可を持ち、その配偶者が連帯保証人になることが条件 | 通常の住宅ローンと同じ商品。保証料0円・一部繰上返済手数料0円、事務手数料は借入金額×2.20%(税込) |
| SMBC信託銀行(プレスティア) | 在留資格(短期滞在を除く)があれば単独で申込可 | 前年度年収1,000万円以上が条件。日本語または英語で意思疎通できればよい |
| 東京スター銀行 | 永住権のない外国籍の人向けの専用商品「スター住宅ローン」で単独申込可 | 税込年収400万円以上(正社員かつ40歳以下は一定の条件で300万円以上)・25歳以上65歳以下・対象は主要都市圏 |
| イオン銀行 | 専用商品「イオン銀行住宅ローン(永住権なし)」で単独申込可 | 前年度年収100万円以上と間口は広い一方、自己資金20%以上・借入期間15年以内・基準金利は店頭表示+年1.00% |
※2026年10月時点で各行の公式サイト・よくある質問・商品概要説明書にて確認した内容です。
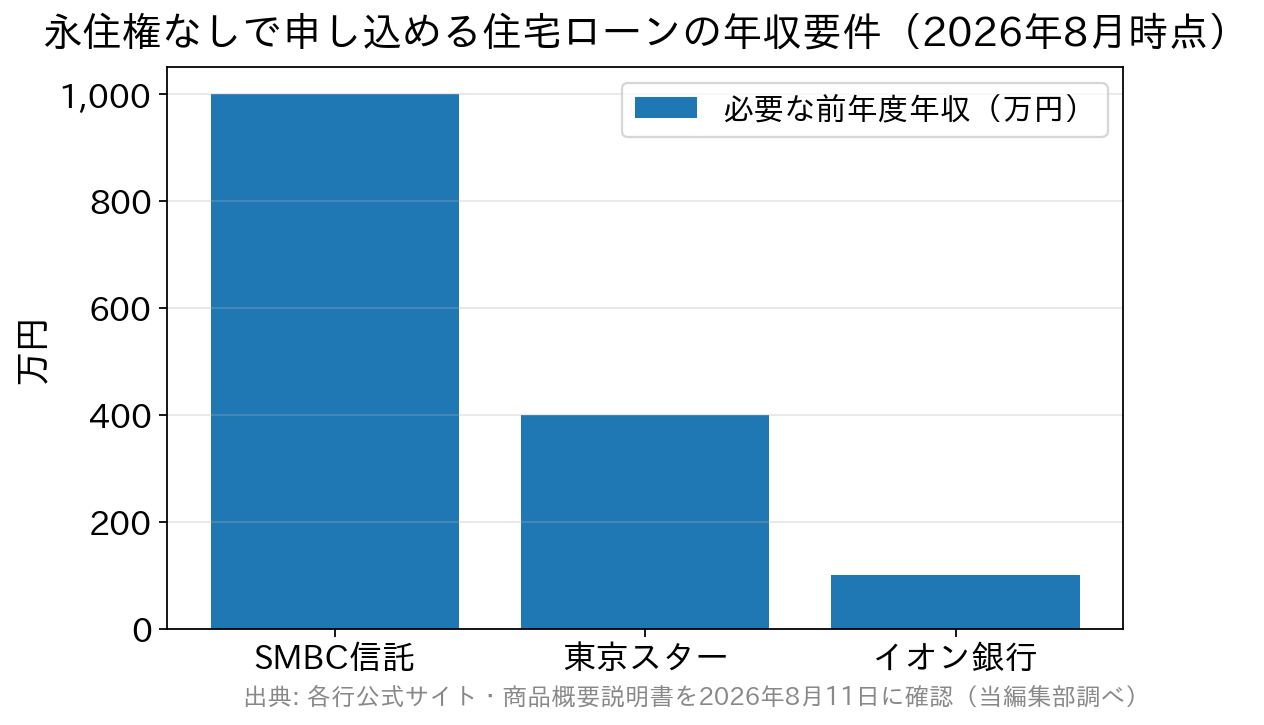
年収の要件だけを比べても10倍近い開きがあります。年収が高い人ほど選択肢は広がりますが、年収が高くない人の道が閉じているわけではありません。イオン銀行のように年収の要件を低く置く代わりに、自己資金と借入期間で回収のリスクを抑える設計の商品もあるからです。
SBI新生銀行の住宅ローン
SBI新生銀行の住宅ローンは、申込人に永住許可がなくても、配偶者が日本国籍または永住許可を持ち、その配偶者が連帯保証人になれば申し込めます(同行の公式FAQに明記)。ペアローンか収入合算、または収入合算をせず連帯保証人のみとする形での申込になり、永住許可のない人の単独申込は受け付けていません。配偶者以外の人が連帯保証人になる形も認められていません。
外国籍の人向けの専用商品ではなく、日本国籍の人と同じ住宅ローンに申し込む形なので、外国籍であることを理由にした金利の上乗せはありません。保証料と一部繰上返済手数料は0円で、事務手数料は借入金額×2.20%(税込)の定率型です。一方で、仮審査を原則行わず本審査のみで進むため、他行と併願する場合は他行の仮審査を先に済ませる段取りが必要になります。
外国人の借り入れ条件 | 永住許可を保有している場合には、日本国籍を有する個人と同条件。 永住許可がない場合には、日本国籍を有している配偶者または永住許可のある外国籍の配偶者が連帯保証人になることが条件(ペアローンまたは収入合算等での申込。単独申込は不可)。 |
金利・その他の条件 | 通常の住宅ローンと同一条件(外国籍を理由とする金利の上乗せなし)。事務手数料は借入金額×2.20%(税込)の定率タイプ。仮審査は原則なく本審査のみ。 |
SMBC信託銀行(プレスティア)の住宅ローン
SMBC信託銀行(プレスティア)は、日本に居住する外国籍の人であれば、短期滞在を除く在留資格を持ち、日本語か英語で意思疎通できる場合に、永住権がなくても申込を受け付けるとしています(同行の公式FAQに明記)。配偶者の条件なしに単独で申し込める数少ない金融機関の一つです。
契約書類は日本語が正文ですが英語訳も用意されており、英語で手続きを進めたい人には使いやすい体制です。その代わり、前年度の年収(自営業の人は申告所得額)が1,000万円以上で安定していることが条件で、年収のハードルは4行のなかで最も高く設定されています。
外国人の借り入れ条件 | 日本に居住している外国籍の方で、在留資格(短期滞在を除く)があれば永住権がなくても申込可能。 日本語もしくは英語で意思疎通可能であること(契約書類は日本語が正文・英語訳あり)。 |
年収の条件 | 前年度の年収(自営業の方は申告所得額)が1,000万円以上で安定した収入があること。 |
東京スター銀行の住宅ローン
東京スター銀行は、永住権を持たない外国籍の人向けの専用商品「スター住宅ローン」を用意しています。配偶者の国籍を問わず単独で申し込めるうえ、年収の要件は税込400万円以上、正社員かつ40歳以下であれば担保評価などの一定の条件を満たすことで税込300万円以上と、現実的な水準に置かれています。
返済口座を給与振込口座に指定すると基準金利から全期間年1.10%引き下げられ、保証会社を利用しないため保証料は0円、繰上返済手数料も0円です。事務手数料は融資金額の2.20%(税込)がかかります。借入期間中に永住許可を受けて同行へ連絡した場合、所定の審査のうえ金利の優遇を受けられる場合があり、将来永住許可を申請する予定の人には使いやすい設計です。
注意したいのは、日本語の読み書きができることが申込条件に明記されていること、対象地域が主要都市圏に限られること、契約手続きの際に店舗へ来店する必要があることの3点です。団信は、がん保障特約付きやワイド団信を選ぶと金利に年0.3%が上乗せされます。
外国人の借り入れ条件 | 永住権をお持ちでない外国籍の方向けの専用商品「スター住宅ローン」として提供。日本にお住まいで、日本語(読み・書き)が理解できる方。 25歳以上65歳以下(完済時75歳以下)、正社員として1年以上または会社役員・自営業として3期以上。税込年収400万円以上、または正社員かつ40歳以下で一定の条件を満たす場合は税込年収300万円以上。 |
融資額・期間・地域 | 500万円以上1億円以内、1年以上35年以内。対象地域は主要都市圏(地域内でも取り扱えない物件あり)。契約手続きの際に来店が必要。 |
金利・手数料 | 給与振込口座の指定で基準金利から全期間年1.10%引き下げ。保証料0円・繰上返済手数料0円、事務手数料は融資金額の2.20%(税込)。借入期間中に永住許可を受けて連絡した場合、所定の審査のうえ金利優遇の可能性あり。 |
イオン銀行の住宅ローン
イオン銀行には、永住権のない外国籍の人向けの専用商品「イオン銀行住宅ローン(永住権なし)」があります。前年度年収100万円以上(個人事業主は前年度所得100万円以上)と、年収の入口は4行のなかで最も低く設定されています。給与所得者は6か月以上の勤務、会社経営者・個人事業主は事業開始後3年の経過が条件です。
その分、ほかの条件で回収のリスクを抑える設計になっています。基準金利は店頭表示の住宅ローン金利に年1.00%を加えた利率で、借入期間は1年以上15年以内、物件価格の20%以上の自己資金が必要です。期間が短いため毎月の返済額は大きくなりがちで、就労に制限のない在留資格が必要な点も、他行より条件が明確に絞られています。
諸費用は保証料が0円で、ローン取扱手数料は定額型110,000円(税込)と定率タイプ(借入金額の2.20%(税込)・最低220,000円(税込))から選べます。定率タイプを選ぶと借入利率が年0.200%低くなるため、借入額と返済期間しだいで有利な型が入れ替わります。
外国人の借り入れ条件 | -日本に居住し、日本語(読み・書き)が理解できる方 -就労に制限のない在留資格をお持ちの方 -物件価格の20%以上の自己資金を使用される方 -給与所得者は6カ月以上勤務、会社経営者・個人事業主は事業開始後3年経過。前年度年収(個人事業主は前年度所得)100万円以上 |
融資額・期間・金利 | 200万円以上1億円以内、借入期間は1年以上15年以内。 基準金利は店頭表示の住宅ローン金利に年1.00%を加えた利率。 |
手数料 | 保証料0円。ローン取扱手数料は定額タイプ110,000円(税込)または定率タイプ2.20%(税込・最低220,000円(税込))から選択(定率タイプは借入利率が年0.200%低い)。 |
申し込めるかどうかに加えて、総額でも比べる
永住権のない状態での住宅ローン選びは、どこなら審査を受けられるかに意識が向きがちです。しかし実際には、審査の手前の商品設計の段階で総支払額に大きな差が生まれます。比べる論点は次の3つです。
- 金利の上乗せがあるか:通常商品と同じ条件で借りられる銀行と、店頭表示金利に年1.00%が上乗せされる専用商品とでは、同じ借入額でも利息の総額が大きく変わります。
- 借入期間の上限:イオン銀行の15年のように上限が短い商品は、利息の総額が抑えられる一方で毎月の返済額が大きく跳ね上がるため、家計が耐えられる月額かを先に計算しておく必要があります。
- 事務手数料の型:定率タイプ(借入額の2.20%(税込))と定額タイプのどちらを選べるかは銀行で異なり、定率タイプを選ぶと金利が下がる商品もあるため、手数料と金利をセットで試算しないと判断できません。
団信の上乗せ金利も比較の対象です。東京スター銀行はがん保障特約付き団信・ワイド団信で年0.3%が上乗せされ、イオン銀行も団信のプランによって上乗せがある場合があります。持病がある人は、ワイド団信を選べるかどうかで申込先が決まることもあります。
外国人の住宅ローンでよくある質問
Q. 永住権がなくてもフラット35は使えますか?
A. 使えません。外国籍の人がフラット35を申し込むには、永住許可を受けているか特別永住者であることが必要です。永住者であれば、連帯債務者になることや住宅を共有することはできます。
Q. 永住権がないと住宅ローン控除は使えませんか?
A. 住宅ローン控除に国籍や永住権の要件はありません。日本の居住者として床面積や所得などの適用要件を満たせば、外国籍の人でも利用できます(国税庁 タックスアンサー)。
Q. 永住権なしの審査では何が重視されますか?
A. 年収・勤続年数・信用情報に加えて、在留資格の種類、残りの在留期間、日本での就労状況、家族構成といった定住性が重視される傾向があります。在留期間の更新が近いと申込を受け付けない金融機関もあるため、申込の時期にも注意が必要です。
Q. 日本語が得意でなくても申し込めますか?
A. 東京スター銀行とイオン銀行は日本語の読み書きができることを条件にしています。日本語か英語で意思疎通できればよいのはSMBC信託銀行(プレスティア)で、契約書類にも英語訳がありますが、年収1,000万円以上の条件があるため、言語と年収のどちらを満たせるかで選択が変わります。
Q. 借入後に永住許可を取得したら条件は変わりますか?
A. 東京スター銀行のスター住宅ローンでは、借入期間中に永住許可を受けて連絡すると、所定の審査のうえ金利を優遇できる場合があるとされています。永住許可の申請を予定している人は、この扱いの有無を申込前に各行へ確認しておくと、借入後の金利負担を見通せます。
まとめ
永住権のない外国籍の人の住宅ローンは、フラット35が使えない分、申込先が限られます。それでも、配偶者が日本国籍か永住者で連帯保証人になれるなら通常商品と同じ条件で借りられる銀行があり、単独で申し込むなら年収1,000万円以上でプレスティア、年収400万円以上(一定の条件で300万円以上)で主要都市圏の物件なら東京スター銀行、自己資金を2割用意できるならイオン銀行と、自分の強い条件から候補を逆算できます。
永住権の有無による審査の違いは外国人の住宅ローン審査条件と永住権なしで借りられる銀行の解説で、年収から見た借入額の目安は年収400万円台の住宅ローンの目安で詳しく整理しています。手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
